房子被水淋,保险会赔吗?Houseowner 与 Householder 分别、银行火险不包水灾、Condo 要自己保什么
银行要你买的火险,不一定包水灾;Condo 的 master policy 也不保你家里的家具电器。看懂 Houseowner、Householder、水灾加保、average clause 和水淋后的理赔步骤。

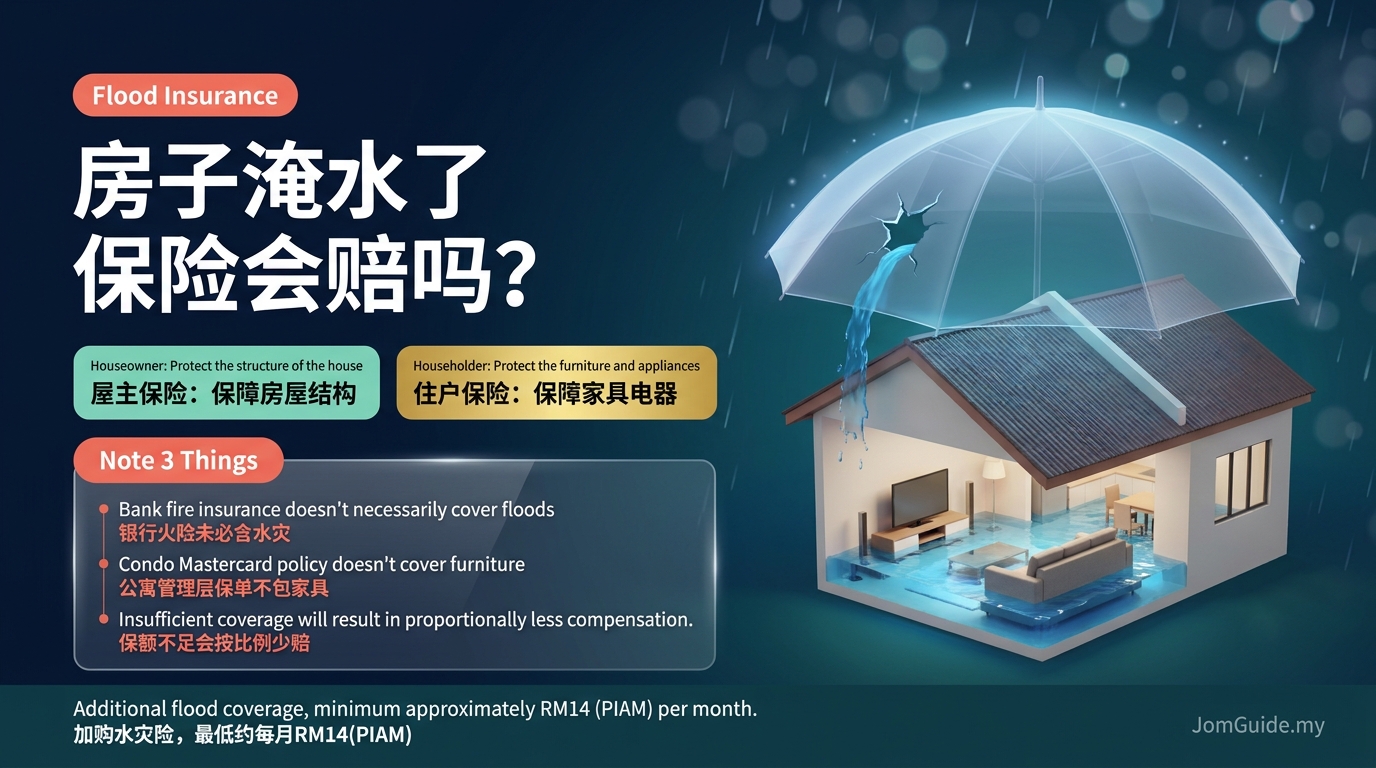
来源: Source: PIAM, Tokio Marine, money.com.my (Oct 2026)
先讲答案: 房子被水淋赔不赔,要看你的保单有没有水灾保障。很多人以为买房时银行要求的火险就"有保",但据马来西亚保险公会(PIAM),一般的火险往往不包水灾,要另外加保。住 Condo 的人也要注意:管理层的 master policy 不保你家里的家具和装修。
这次巴生谷闪电水灾后,最好现在就把自己的保单拿出来看一遍。
两种房屋保险,保的东西不一样
| Houseowner(房屋保险) | Householder(屋内财物保险) | |
|---|---|---|
| 保什么 | 房屋结构:墙、屋顶、电线、水管、固定装潢 | 可移动的物品:家具、电器、衣物 |
| 银行会要求吗 | 通常会,房贷期间都要有 | 不会,自愿购买 |
| 赔偿方式 | 按重建成本 | 大多按折旧后的价值 |
MRTA / MLTA 不是房屋保险。 它们是借款人的人寿保障,保的是房贷,不是房子本身。
水灾有没有包括在内?
- 一般火险: PIAM 表示通常不包水灾、风灾和地震,要加保费才能加入。
- Houseowner / Householder 保单: 不同公司写法不同。有些已把水灾列为标准保障,有些则要加保。唯一可靠的做法是看你保单的 schedule,找"flood"这个字。
- 加保不贵: PIAM 提到,价值 RM200,000 的房屋在火险上加保水灾,最低约每月 RM14。
- 土崩通常另计。 不少保单把土崩、地陷列为除外或另购的附加保障。
JomGuide 的建议:住低洼地区、或房子曾经淋过水的人,一定要加保水灾。 很多人(包括 JomGuide 编辑部)手上只有银行要求的火险,平时不会去翻。如果你住的地方淋过水,花几分钟确认一下是很值得的。
住 Condo,要自己保什么?
Condo 的管理层(JMB 或 MC)会用管理费买一份 master policy,但它通常:
- 有保: 建筑结构和公共设施;
- 没保: 你单位里的家具电器、超出原状的装修(例如订制橱柜)、你单位漏水导致的第三方责任。
住低层、或停车场在地下的 Condo,可以考虑自己买 Householder 来保屋内财物。
小心 Average Clause:保少了会按比例少赔
如果你的投保额低于实际重建成本,保险公司会按比例赔。
例子: 房子重建成本 RM400,000,只保了 RM250,000。水灾损失 RM100,000,保险公司可能只赔:
RM100,000 × (250,000 ÷ 400,000) = RM62,500
所以投保额要看重建成本,不是房屋市价,也不是贷款额。PIAM 网站有建筑成本计算器可以参考。
房子被水淋了,理赔怎么做?
- 先确保安全,水退了再回家,进屋前先关总电源。
- 拍照和录影。 在清理前把所有损坏拍下来,包括水痕高度。
- 尽快通知保险公司。 保单一般有通报期限。
- 不要先丢损坏的东西。 损失评估师(loss adjuster)可能要看实物。
- 修理前先拿书面批准。 未经批准的修理可能不赔;紧急修理也要保留收据。
- 准备文件: 理赔表格、损坏照片、物品清单(品牌、型号、购买日期)、修理报价。
简单的理赔通常较快,复杂的可能要 8 到 12 个星期;有些公司可先付部分赔款作紧急修理。
车被淋是另一套保险,详见 车被水淋保险会赔吗。
常见问题
我有银行要求的火险,水灾会赔吗?
不一定。一般火险往往不包水灾,请查看保单 schedule 有没有列出 flood。
住高楼层 Condo,需要水灾保障吗?
屋内被水淋的风险较低,但仍要注意停在地下停车场的车,以及漏水导致的损失。
租屋的人可以买吗?
可以买 Householder 来保自己的财物。房屋结构是房东的责任。
水灾加保大概多少钱?
PIAM 的例子是,价值 RM200,000 的房屋最低约每月 RM14。实际保费视地点、投保额和保险公司而定,建议至少比较三家报价。
本文为一般资讯,不构成保险建议。保障范围以你的保单条款为准。
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。