Malaysia 车被水淹 Insurance 会赔吗?Special Perils、Flood Claim 与理赔步骤
Comprehensive Car Insurance 不一定赔水灾!查 Special Perils、保险理赔程序、拖车、维修估价及需要准备的文件,避免把「全险」误当 Flood Coverage。

来源: PIAM flood claims notices and motor insurance guidance; MSIG flood advisory
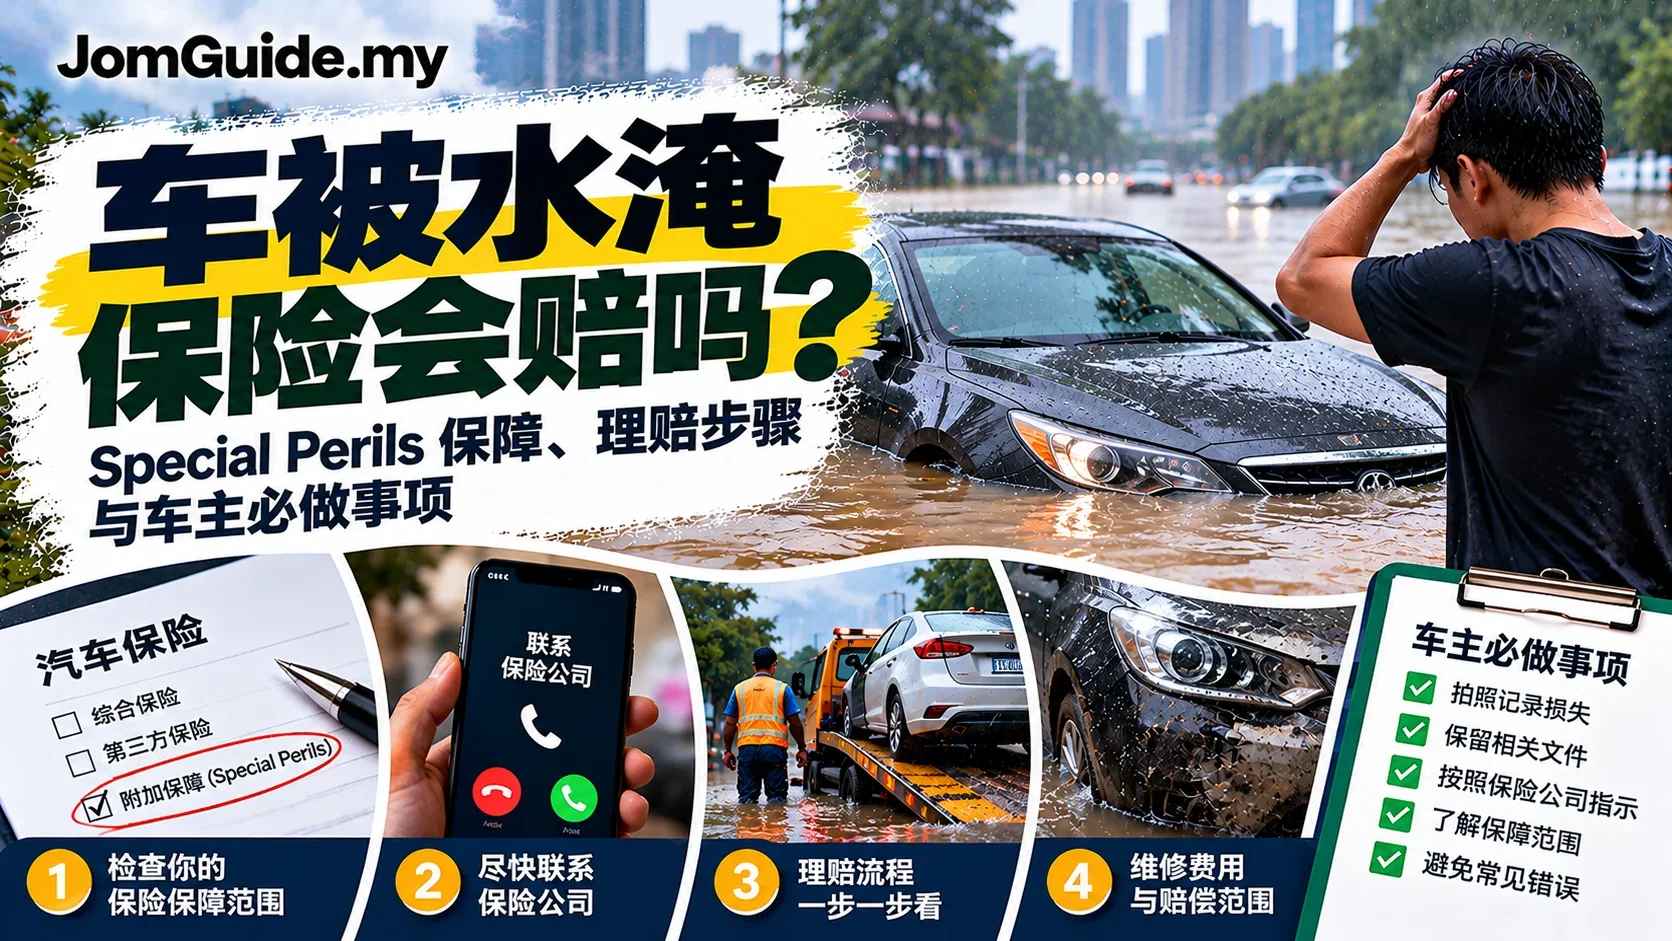
资料核对:2026年10月16日。 车被水淹后,最先确认的不是「我买了 Comprehensive,应该能 Claim 吧?」,而是保单有没有包括 Flood / Special Perils。马来西亚一般标准 Comprehensive Motor Insurance 不会自动保障水灾造成的损失。若额外购买了适用的保障,才需要进一步按保险公司的理赔条件申请。
这篇是水灾发生后的实用索赔指南,不讨论如何冒险涉水驾驶。任何时候都应先确保人身安全,只有在环境安全时才检查车辆或记录损坏。
汽车泡水,保险到底会赔吗?
根据马来西亚一般保险协会 PIAM 的官方指引,标准综合汽车保单通常不包括洪水、山体滑坡等风险;保单可以在符合承保条件下额外扩展有关保障。
所以先分三种情况:
| 你的保单 | 一般应怎样理解 | 下一步 |
|---|---|---|
| Comprehensive,没有 Flood / Special Perils | 不应假设水灾损失可获赔 | 联系保险公司核对具体条款,询问是否有特别援助 |
| Comprehensive,包含 Flood / Special Perils | 有机会按承保范围、限额及除外责任索赔 | 通知保险公司、准备证据并遵循核损程序 |
| 不确定买了什么 | 口头说「全险」不能代替保单 | 查 Policy Schedule 的 Additional Coverage |
保险是不是会赔、赔多少钱,都不能只看「Special Perils」四个字:还需要确认保额、适用风险、excess、自负额及个别保单限制。
车被水淹后,应该按什么顺序处理?
先保障自己和家人的安全。不要进入流动或不明深度的积水,也不要为了拍照片返回危险区域。如果车曾进水,避免贸然发动引擎,以免造成额外机械损坏;在安全位置联系保险公司或获认可的援助单位,商量拖车处理。
步骤1:尽快联络保险公司/Takaful。 使用保单上的官方热线,告诉对方时间、地点、车辆状况,询问有没有保险公司安排的拖车及指定 Panel Workshop。不同保险公司的援助范围并不相同。
步骤2:核对保障。 找到 Policy Schedule 或 Certificate,特别看 Special Perils / Flood / Additional Coverage、保额、excess、通知期限与索赔限制。
步骤3:安全情况下保存证据。 可记录车牌、车辆外观、积水高度痕迹、时间、地点、拖车资料及相关收据。不要为了取证冒险靠近积水车辆。
步骤4:依指示安排拖车与评估。 先询问保险公司认可的服务,勿随意授权不认识的拖车司机或车厂大修。涉及较大损失时,保险公司可能安排 Adjuster 核损。
步骤5:提交必要资料,追踪索赔。 按保险公司的个别清单提交相关证明、维修估价和收据。PIAM 表示部分保险公司会简化材料或加速处理,但并非所有案件有相同免文件政策。
PIAM 的理赔流程请参阅 PIAM:Flood Claims 指引。
Claim 需要哪些文件?
可以先准备下面清单,实际要求以保险公司为准:
- Policy Number、保单或 Takaful Certificate。
- 车主资料、车牌与联络号码。
- 水灾发生日期、地点及事件经过。
- 在安全情况下拍摄的照片或视频。
- 拖车记录、维修估价与相关正式收据。
- 如保险公司要求,提供报告、申请表、车辆所有权等补充资料。
Police Report 是不是每个人都必须交? 不一定。有些公司曾对特定水灾索赔暂时豁免 Police Report,例如 MSIG 的官方水灾公告。这不是全国所有保险公司统一规则,先向自己的 insurer 确认。
没买 Special Perils,修车费谁承担?
一般来说,不应预期标准 Comprehensive 会承担水灾损失。如果保单没有覆盖,修理费可能需要车主自行处理;也可询问自己的保险公司是否提供事故援助、拖车或特别酌情措施,但不能假设一定有补助。
这里有个常见误解:某次灾害保险公司提供免费拖车,不代表水灾维修自动受保。道路援助和损坏赔偿是不同性质的保障。
若你不确定保险范围,先问保险公司这三个具体问题:
- 我的保单是否包含 Flood / Special Perils?哪一类损失适用?
- 如果不包含,是否仍提供拖车或特别协助?费用多少?
- 如果有保障,我应该送去哪家 Panel Workshop?什么文件必须保留?
理赔金额、维修费和索赔时间,怎样判断?
这三件事最容易被随意的网络例子误导。
维修费: 进水程度、车辆电子设备受损情况、零件与维修方式均会影响成本,不能用一辆车的例子推算全国统一价。
赔偿金额: 不是「车价 RM50,000,进水就一定赔 RM50,000」。实际根据 Insured Value、维修或全损评估、保单条款、自负额及适用限制而定。
处理时间: 没有对所有保险公司、所有水灾案件都适用的固定「X天必赔」保证。文件是否齐全、车厂和 Adjuster 检查进度,以及保险公司的具体安排都可能影响时间。
如果拿到维修估价,可把 估价金额、自己要付的项目、是否受保、预估时间逐项向保险公司确认,最好保存书面纪录。
续保前,怎么知道自己有买对保障?
每年 renew insurance 时,不只比较最低 Premium。打开 Policy Schedule:
- 找到 Additional Coverage/Endorsements。
- 看是否列明 Flood 或 Special Perils。
- 查清保额、费用、自负额及适用排除条款。
- 问清楚所选产品的实际保障,例如停放车辆受水灾影响时是否适用。
PIAM 的消费者说明再次强调:一般 Comprehensive 不会自动附送水灾保障,通常要额外选择 Special Perils。收费因公司、车型、保额及具体产品而异,不能随意报一个统一价格。
FAQ
Comprehensive 不就是「全险」吗?
不是对任何风险都全部承保。标准 Comprehensive 与 Flood / Special Perils 是不同事项,必须查看附加保障。
我已经买了 Special Perils,是不是一定全额赔?
不是。你仍需要符合条款、保险限额、审核程序与除外责任。向自己的 Insurer 问清楚。
不发动引擎是不是保险就一定赔?
不是。避免不必要的额外损坏属于风险控制,是否获赔仍以保单和事实调查为准。
买了 Special Perils 后,必须自己找拖车吗?
先联系保险公司的官方援助渠道,确认他们是否提供拖车、是否有 Panel Workshop 和相关收费。
我在水灾之后才想买 Flood Cover,能索赔已经发生的损失吗?
通常不能事后把既有事故当成新保障索赔。以保单生效日及具体条件为准。
JomGuide 提醒:没有一种「Comprehensive」可以替代认真检查保单。 遇到车被水淹时,先确保安全、再确认保障与理赔途径;预算维修费用之前,把 insurer 的正式解释拿到手。
已有「雨季前如何防灾、查雷雨预警」需要,可参阅 JomGuide Flash Flood 指南。
资料来源
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。