年底前存 PRS、SSPN 能省多少税?应税收入 RM45k–RM120k 计算与钱被锁住的风险
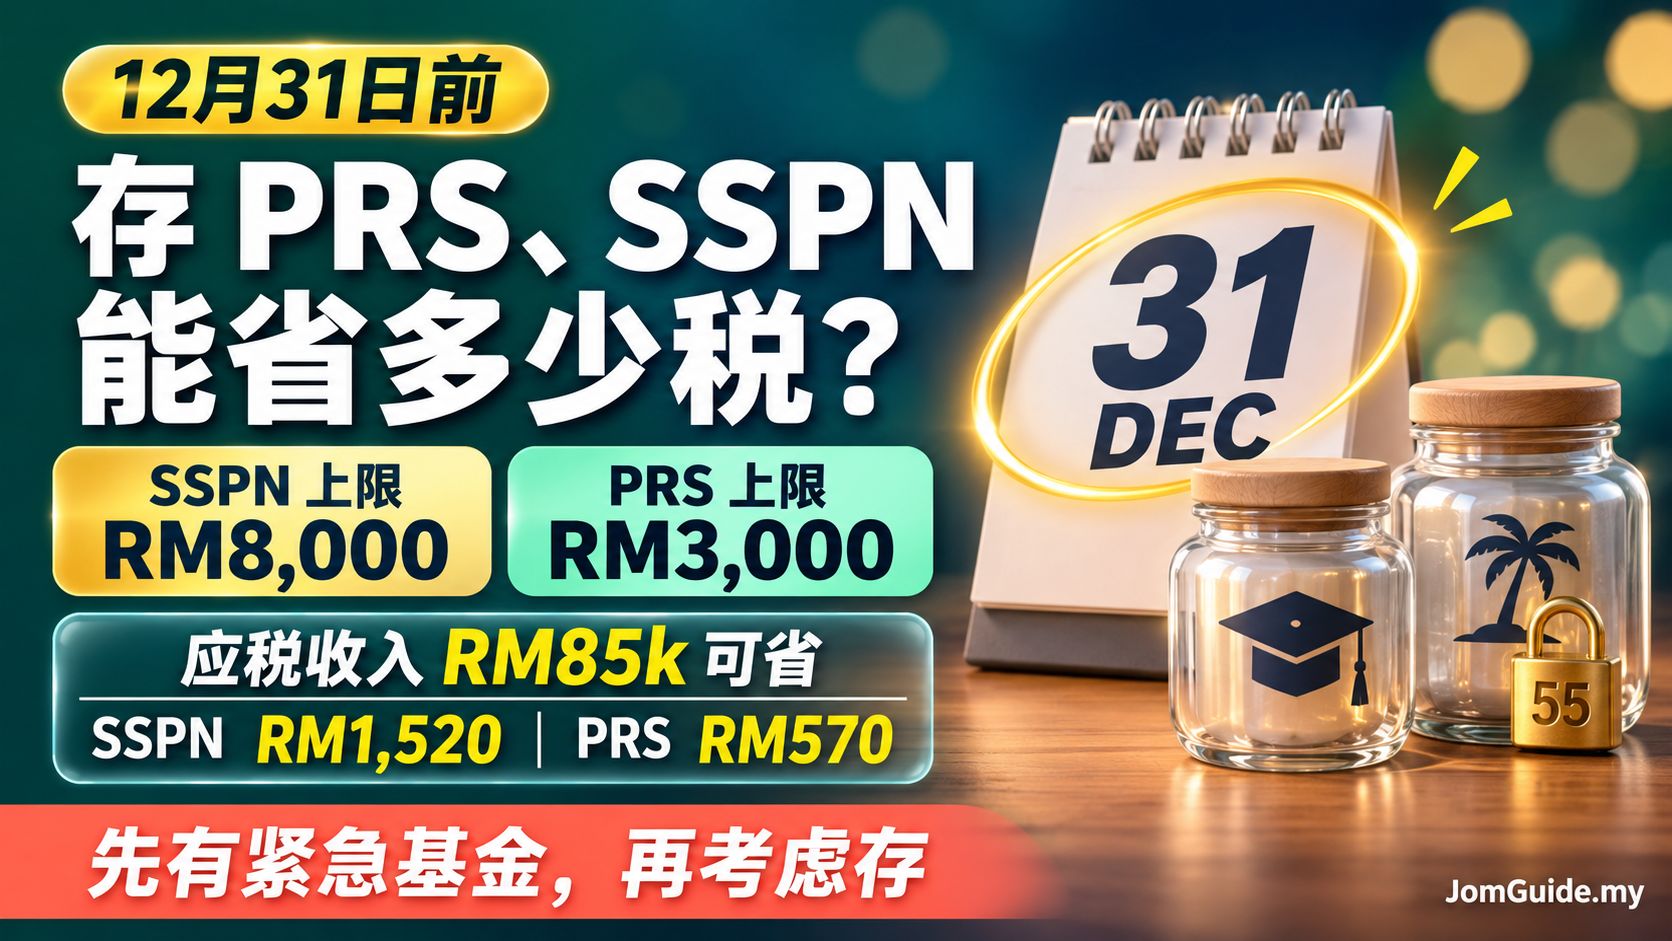
PRS 扣税上限 RM3,000、SSPN RM8,000,都要在 12 月 31 日前存入才算。用应税收入 RM45k、RM60k、RM85k、RM120k 算给你看能省多少,以及存之前要想清楚的事。

来源: Source: RinggitPlus (Aug 2026), CIMB YA2026 tax relief guide, LHDN
先讲答案: 在 2026 年 12 月 31 日前存入 PRS(私人退休计划)或 SSPN(国家教育储蓄计划),可以在明年报 YA2026 税时扣税。PRS 上限 RM3,000,SSPN 上限 RM8,000。能省多少,取决于你的应税收入落在哪个税率级别。但请记住:省税是顺便,钱是真的会被锁住。
两项扣税一次看
| 项目 | 每年上限 | 有效到 | 重点 |
|---|---|---|---|
| PRS | RM3,000 | YA2030 | 与递延年金(deferred annuity)共用上限 |
| SSPN | RM8,000 | YA2027 | 以"净存款"计算,给孩子开的户口 |
两项都是税务减免(relief),不是回扣(rebate)。它们降低的是你的应税收入,所以实际省下的税 = 扣税额 × 你的边际税率。
能省多少?用应税收入算
下表数字来自 RinggitPlus 2026 年 8 月的计算,假设存满上限:
| 应税收入 | SSPN 存 RM8,000 省 | PRS 存 RM3,000 省 |
|---|---|---|
| RM45,000 | RM480 | RM180 |
| RM60,000 | RM880 | RM330 |
| RM85,000 | RM1,520 | RM570 |
| RM120,000 | RM2,000 | RM750 |
要注意: 这里说的是应税收入(chargeable income),是年薪减去个人减免、KWSP 等各种扣税之后的数字,不是月薪乘 12。你可以在去年的 e-Filing 里找到自己的应税收入,粗略对照。
从表里可以看到: 应税收入越高,存同样的钱省得越多。应税收入 RM35,000 或以下的人税率本来就低,还有 RM400 税务回扣,为了省税而存的意义就不大。
SSPN:算的是"净存款"
- 净存款 = 同一年存入 − 同一年提出。 12 月存 RM8,000,另一个月提出 RM5,000,只能扣 RM3,000。所以不要年底存进去、年内又拿出来。
- 每位报税人上限 RM8,000,不是每个孩子 RM8,000。 两个孩子各存 RM8,000,仍然只能扣 RM8,000。
- 夫妻分开报税时,由税率级别较高的一方申报(YA2025 起的规定)。离婚的父母可各自申报最高 RM8,000。
- 受益人是孩子,你不能用自己是受益人的户口申报。
PRS:55 岁前很难拿出来
- 每笔供款自动分成两部分:70% 进入 Sub-account A,锁到 55 岁;30% 进入 Sub-account B。
- Sub-account B 可以提前提款,但要加入满一年、每家供应商每年一次,而且要被扣 8% 税务罚款。
- 住房、医疗等指定用途、永久离开马来西亚、死亡或严重残疾可免罚款。
- 到 55 岁可以全部拿出,不用罚款。
算一笔: 应税收入 RM60,000、存 RM3,000 省 RM330。但如果明年急用、从 Sub-account B 拿出 RM900,就要被扣 RM72。剩下的 RM2,100 还要等到 55 岁。
JomGuide 的看法: PRS 钱被锁到 55 岁是实实在在的缺点。存之前先想清楚这笔钱是不是真的不会动,别为了省几百令吉的税存太多。
谁适合年底去存?
JomGuide 的建议:已经有紧急基金的人才存。 紧急基金一般建议是 3–6 个月的生活开支。连紧急基金都还没有,就为了省税把钱锁进 PRS,很可能得不偿失。
比较适合的情况:
- 已有紧急基金,应税收入在 RM50,000 以上;
- 本来就打算为孩子存教育金 → SSPN 更自然;
- 本来就想在 KWSP 之外多存一笔退休金 → PRS。
比较不适合的情况:
- 还在还高利息债务(例如信用卡欠款)→ 先还债;
- 明年可能要用这笔钱(买车、付首期)。
年底前的小提醒
- 12 月 31 日前要真正入账。 年底假期银行和供应商处理时间可能较长,最好提早一两个星期。
- 保留年度结单。 PRS 供应商和 SSPN 会发年度结单,报税时要用。更多收据整理方法可以看 2026 报税要留哪些单据。
- 只存到上限。 超过 RM3,000(PRS)或 RM8,000(SSPN净存款)的部分不会多扣税。
本文为一般资讯,不构成税务或理财建议。实际省税金额以 LHDN 规定和你的个人情况为准。
常见问题
2026 年存的钱,哪一年报税用?
2026 年内存入的金额,在 2027 年报 YA2026 所得税时申报。
PRS 和 SSPN 可以同时申报吗?
可以,两者是分开的扣税项目,各自有上限。
我的应税收入很低,还值得存吗?
从省税角度看意义不大。如果本来就有为孩子存教育金的计划,SSPN 仍然可以考虑;但不建议只为了省税而存 PRS。
SSPN 的钱可以随时拿出来吗?
可以提款,但同一年的提款会减少可申报的净存款。
免费配对
报税想找持牌税务代理?
留下资料,我们把你转介给合作的持牌税务代理与会计师事务所(雪隆、槟城、柔佛)。配对免费,收费由对方直接报价。
- 持牌税务代理(LHDN 注册)
- 个人与公司报税、记账、审计
- 48 小时内联系你