车贷不再用 Flat Rate!新租购法令下 3% 其实等于 5.5%?买车先看 EIR、旧贷款提早还清怎么算
《2026 年租购(修订)法令》6 月 1 日生效,车贷改按剩余本金计息、必须列出 EIR。用 RM80,000、9 年的例子算给你看,买车该比什么、旧贷款要不要提早还。

来源: Source: Hire Purchase (Amendment) Act 2026, paultan.org (Sep 2026), RinggitPlus, JomGuide calculation
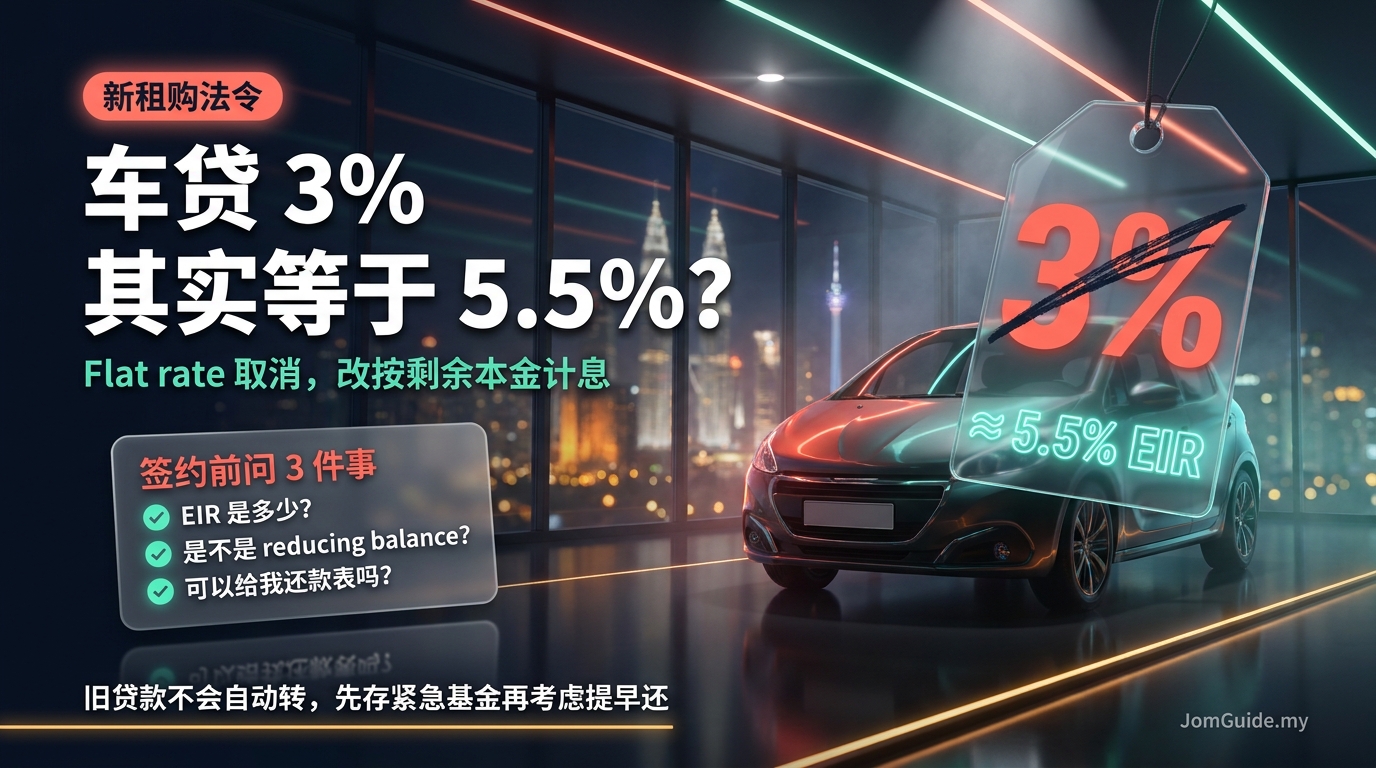
先讲答案: 《2026 年租购(修订)法令》已在 2026 年 6 月 1 日生效。新车贷不再用 flat rate 和 Rule of 78,改按剩余本金(reducing balance)计利息,而且必须列出实际利率(EIR)。买车时最重要的改变是:以前广告上的"3%",实际成本大约是 5.5%。
新法令改了什么?
| 以前(flat rate) | 现在(reducing balance) | |
|---|---|---|
| 利息怎么算 | 按原本贷款额算整个贷款期 | 按还欠的本金算 |
| 提早还清 | 用 Rule of 78 算回扣,前期利息偏重 | 已还的本金不再计息,没有罚款 |
| 要列明什么 | flat rate | EIR(实际年利率)和还款表 |
据 paultan 9 月的报道:
- 20 家银行中,已有 14 家提供新算法,其余 6 家要在 12 月 31 日前完成转换;
- 其他租购公司的宽限期到 2027 年 3 月 31 日。
所以 2026 年底买车,签约前一定要问清楚:这份贷款是不是按新算法?
一个例子:3% flat rate 其实等于多少?
假设借 RM80,000,分 9 年(108 个月),flat rate 3%:
- 总利息:RM80,000 × 3% × 9 = RM21,600
- 月供:(RM80,000 + RM21,600) ÷ 108 = RM940.74
- 换成按剩余本金计算的实际年利率(EIR):约 5.5%
这就是为什么新法令要求列出 EIR。 广告上的 3% 听起来很低,但你实际付出的利息,相当于一个 5.5% 的贷款。
以上为 JomGuide 按公式计算的示例,实际数字以银行的贷款文件为准。
提早还清能省多少?
RinggitPlus 指出,如果供满整个贷款期,两种算法的总利息差不多;差别在提早还清。
用上面的例子,供满 3 年后一次还清:
| 要还的金额(约) | |
|---|---|
| 旧算法(Rule of 78 回扣) | RM58,089 |
| 新算法(剩余本金) | RM57,583 |
| 差别 | 约 RM506 |
诚实地说,这个差别不算大。 真正影响你付多少利息的,是 EIR 的高低和贷款年限。新法令最大的好处,是让你可以用同一个标准(EIR)比较不同银行。
买车时该比什么?
JomGuide 的建议:比较 EIR,不要只看月供。 JomGuide 编辑部自己也还在供车贷,买车时最容易被"月供很低"吸引,但月供低往往只是因为年限拉长了。
签约前问银行或车行这 4 个问题:
- EIR 是多少? 拿不同银行的 EIR 比较,而不是 flat rate。
- 这份贷款是不是 reducing balance?
- 可以给我完整的还款表吗? 看每个月多少还本金、多少付利息。
- 年限缩短会不会拿到更好的利率? 同一笔贷款,年限越长,总利息越多。
已经有旧车贷怎么办?
- 旧贷款不会自动转成新算法。
- 想提早还清,可以向银行索取提早还清报价。ABM、AIBIM、ADFIM 的成员银行可提供 goodwill 折扣,金额由各银行自定。记得要求报价里列出这个折扣。
JomGuide 的建议:先存好紧急基金,再考虑提早还。 车贷利率通常不算高,把手上的现金都拿去还车贷,万一有急用,反而可能要借更贵的钱。
常见问题
新法令什么时候生效?
2026 年 6 月 1 日。部分银行和租购公司仍在转换,宽限期分别到 2026 年 12 月 31 日和 2027 年 3 月 31 日。
我的旧贷款会自动改用新算法吗?
不会。想提早还清的话,可以向银行索取报价并询问 goodwill 折扣。
新算法的月供会比较便宜吗?
不一定。供满整个贷款期的话,总利息差不多。重点是比较 EIR。
EIR 和 flat rate 怎么换算?
没有简单的乘数,取决于贷款年限。以 9 年贷款为例,flat rate 3% 大约等于 EIR 5.5%。
本文为一般资讯,不构成理财建议。
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。