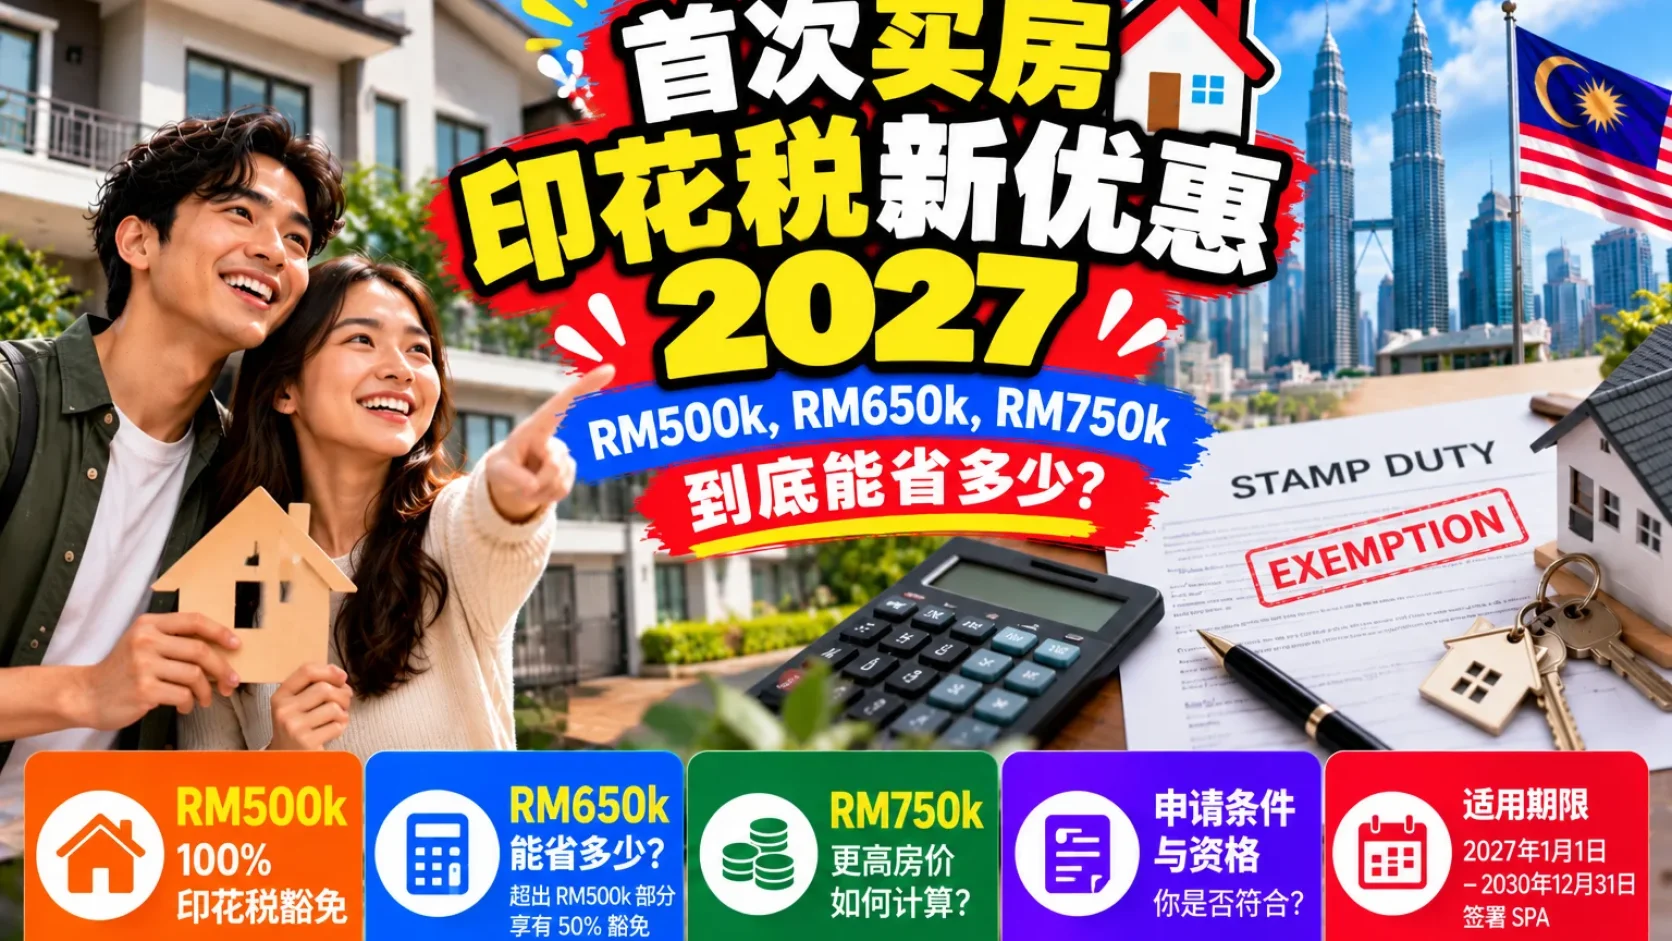
首购房 Stamp Duty 2027:RM500k、RM650k、RM750k、RM800k 分别能省多少?
Budget 2027 拟将首购房印花税优惠扩大至 RM750,000,并延长至2030年。用 RM500k、RM650k、RM750k 和 RM800k 房屋比较转让税节省额,另算90%贷款示例。

来源: 首相署 Budget 2027(9 Oct 2026);LHDN Stamp Act 指南;Budget 2026 首购房豁免附录
Budget 2027 最值得首购房买家留意的新消息,不是「所有 RM750,000 的房子都完全免 Stamp Duty」。政府宣布的提案是:首购房 RM500,000 或以下,房屋转让及贷款文件印花税全免;房价不超过 RM750,000 的首购房,首 RM500,000 全免,超出部分获50%豁免。
拟议适用的是 2027年1月1日至2030年12月31日签署 SPA 的合资格交易。这是 2026年10月9日 Budget 2027 宣布的政策提案,最终仍需看正式豁免/减免命令与律师核算。来源:官方 Budget 2027 演词。
先看四种房价:Transfer Stamp Duty 大约省多少?
马来西亚一般住宅转让印花税(适用普通住宅价值档次时)通常按 首 RM100,000 为1%、接下来 RM400,000 为2%、RM500,001–RM1,000,000 为3%计算。评估基础可能涉及成交价或估值中较高者。下表仅假设成交价等于计税价值,买家符合首购房政策资格,且2027提案按官方描述正式实施。
| 房价 | 一般 Transfer Duty | 按2027提案预计省 | 预计仍须付 |
|---|---|---|---|
| RM500,000 | RM9,000 | RM9,000 | RM0 |
| RM650,000 | RM13,500 | RM11,250 | RM2,250 |
| RM750,000 | RM16,500 | RM12,750 | RM3,750 |
| RM800,000 | RM18,000 | RM0(不属这项 RM750k 以下提案) | RM18,000 |
重要:这张表只计算 Property Transfer Instrument 的印花税,不是完整买房成本,也未计贷款协议的豁免后税额。RM800k 例子仅说明不符合这项宣布的 RM750k 房价门槛,不排除其他个别优惠。
RM650,000 为什么只省 RM11,250?
按一般税率:
- 首 RM100k:RM1,000;
- RM100k–RM500k:RM8,000;
- 余下 RM150k ×3% = RM4,500;
- 原本合计 RM13,500。
根据宣布的提案,前 RM500k 对应的 RM9,000 全免;多出的 RM150k 对应 RM4,500 税额减免50%,即再省 RM2,250。总计约 RM11,250,剩余约 RM2,250。
RM750,000 为什么不是全免?
首 RM500k 对应 RM9,000;余下 RM250k ×3% = RM7,500,其中仅50%获拟议优惠,所以预计仍付 RM3,750。RM750k 是拟议享有部分优惠的房价上限,不是全部免税上限。
如果 Housing Loan 借90%,又是多少?
为了把买房时的两种印花税分清楚,假设银行给 90% Financing,贷款协议一般税率按 贷款本金 ×0.5% 做无豁免基准示范:
| 房价 | 90%贷款本金 | 一般贷款协议 Stamp Duty(优惠前) |
|---|---|---|
| RM500,000 | RM450,000 | RM2,250 |
| RM650,000 | RM585,000 | RM2,925 |
| RM750,000 | RM675,000 | RM3,375 |
| RM800,000 | RM720,000 | RM3,600 |
预算提案同时提到 Loan Agreement 的优惠,但超过 RM500k 部分到底怎样精确应用于不同贷款金额,以及正式证明文件等,需等豁免命令进一步明确。因此不把这些优惠前的贷款印花税硬套成已经确定的「最终应付额」。
这个90%贷款例子也没有计算 Legal Fee、Valuation、保险/Takaful、首期、装修及每月供款。
2026年买房 vs 2027年签 SPA,差别在哪里?
Budget 2026 官方税务附录曾将 RM500k 或以下合资格首次住宅购房的转让及贷款文件全免安排延续至 2027年12月31日。
2027 Budget 新宣布要延长并扩大至2030年。新 RM750k 门槛不是2026年10月已经生效的规则;如果今年要签 SPA,就不能自行套用下一年度的提案。
Stamp Duty Exemption 和 Housing Loan Interest Tax Relief 不一样
Stamp Duty Exemption 减少一次性的合资格文件印花税。
Housing Loan Interest Tax Relief 是符合条件时,在报税计算中扣减合资格住房贷款利息的税务减免;它不是银行直接免掉贷款利息,也不是政府退给你一笔同额现金。
JomGuide 原有文章以 RM500,000 首购房解释两者和相关开销;想连同报税一起看,可读:第一次买 RM500k 房子能省多少?。
首购房买家做决定前,先核对什么?
- 买家是否符合正式的首次住宅购房及公民身份条件。
- SPA 签署日期是否处于该优惠的有效区间。
- 房价与税务计价基础,不要只拿广告价格计算。
- 住宅及贷款文件是否符合正式规定。
- 要求处理交易的律师根据当时有效法令逐份文件计算,并索取费用明细。
FAQ
房价 RM650k,是全部印花税打50%吗?
不是。官方提案是首 RM500k 全免,余额部分50%减免,并非整份文件税额一律半价。
RM750k 就能完全免印花税吗?
不是。 按公告的分段安排,超出 RM500k 的部分仍有税务负担。
RM800k 能按 RM750k 优惠上限领取部分豁免吗?
不能凭公告这样推断;这项提案针对房价不超过 RM750k的合资格首购房。
2026年10月签 SPA 能享2027的新 RM750k 规则吗?
不能直接套用。 提案指定从2027年1月1日开始的 SPA,仍须正式实施。
这些例子包括律师费吗?
不包括;文中主要计算 Transfer Duty,贷款印花税仅列优惠前示范。
JomGuide 结论
RM500k 全免、RM650k 部分免、RM750k 不是全免、RM800k 不在本提案门槛内。 在政策最终落实前,拿这张表做初步预算可以,但签 SPA 前必须由律师按正式规定核对。
来源: 首相署 Budget 2027 · LHDN 印花税简介 · LHDN 豁免制度 · Budget 2026 首购房税务附录
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。