BNM 推出 14% Basic Credit Card:已有信用卡欠款,转过去真的能省利息吗?
BNM 宣布银行从2026年10月起分阶段提供最高14%年利率的 Basic Credit Card。以欠 RM3k、RM5k、RM10k 为例,比较18%与14%的融资成本,并解释转卡及无 Cashback 的取舍。

来源: Bank Negara Malaysia Budget 2027(9 Oct 2026);Alliance Bank 基本信用卡公告(10 Sep 2026)
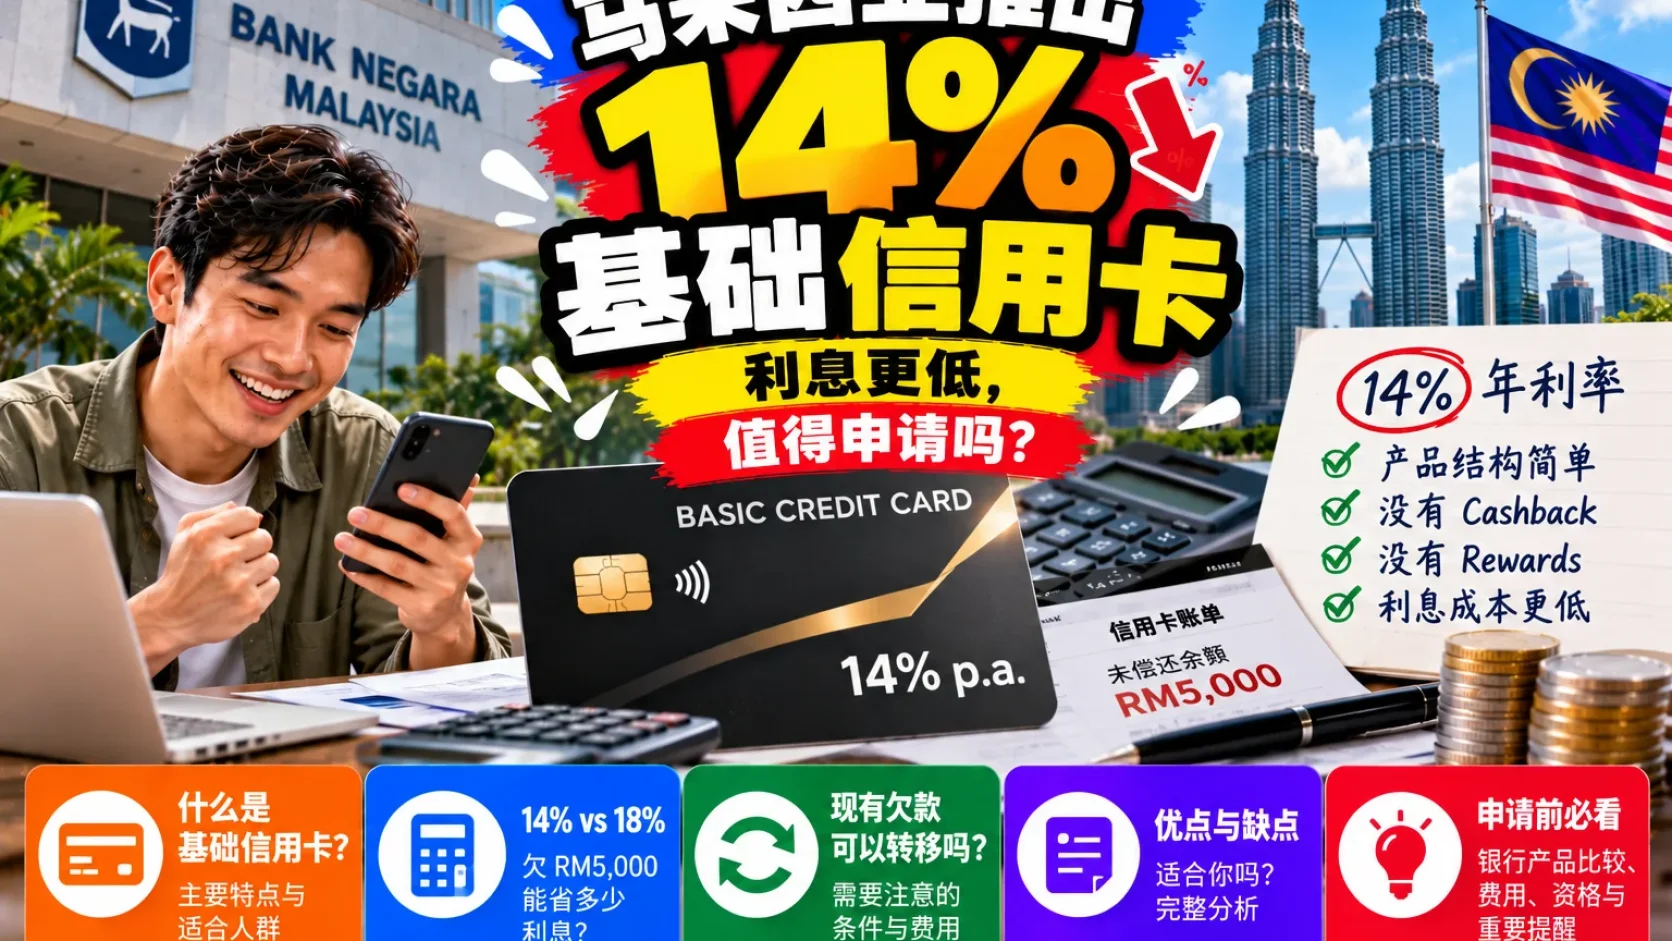
Bank Negara Malaysia(BNM)在 2026年10月9日表示,银行从 2026年10月起分阶段推出或提供 Basic Credit Card(BCC):产品简化,年利率/利润率最高14%,没有 Cashback 或 Rewards。现有持卡人可能可以转到 BCC,并转移符合条件的未偿还余额。
这篇文章不是叫你多申请一张卡,而是解释:如果手上已经有信用卡余额,14% 与18% 差多少?转换前要检查什么? BNM 官方公告
Basic Credit Card 到底有什么不同?
| 项目 | 常见普通卡示例 | BCC 公告方向 |
|---|---|---|
| 利率 | 视银行、付款纪录、交易类型;示例为18%/年 | 最高14%/年 |
| Cashback / Points | 部分卡种提供 | 无 Cashback、无 Rewards |
| 已有欠款 | 通常继续依原卡条款计息 | 可能可转移符合条件的余额,须银行批准及确认规则 |
| 其他费用 | 年费、税款、提款费用等需核对 | 不能假设全部零费用;须看银行 Product Disclosure Sheet |
| 是否适合 | 看个人使用与还款习惯 | 更重视融资成本、愿意放弃奖励的人可了解 |
14% 依然是利息。 如果一直保留欠款,即使利率降了也会有融资成本。准时付 Minimum Payment 不等于已付清余额。
欠 RM3,000、RM5,000、RM10,000:18% vs 14%
为了简单比较,假设未偿余额在整个月不变,没有新交易、罚款、分期或额外收费;把年利率粗略除以12做单月静态示范。真实银行可能按每日余额等规则计算,数字不是银行实际账单。
| 假设未偿余额 | 18%年利率:一个月约 | 14%年利率:一个月约 | 单月差额 |
|---|---|---|---|
| RM3,000 | RM45.00 | RM35.00 | RM10.00 |
| RM5,000 | RM75.00 | RM58.33 | RM16.67 |
| RM10,000 | RM150.00 | RM116.67 | RM33.33 |
例如 RM5,000 的静态余额,两种年利率差4个百分点,粗略一个月差 RM16.67。真实成本取决于入账日期、最低还款、实际偿还速度和协议收费。不要把这张表理解成「转卡一定年省 RM200」,因为余额通常会变化。
已有欠款的人,应该先问银行什么?
BNM 的方向是支持符合条件的余额转移,不是全部银行、全部交易类型无条件转移。
- 是否支持把我的现有卡余额转入 BCC? 原卡是否须关闭?有没有转移额度限制?
- 利率怎么算? 14%适用于哪些零售余额?Cash Advance、分期、逾期或其他特殊交易是否不同?
- 有哪些费用? 例如转卡处理费、年费、销售与服务税、未付利息,以及转卡后是否有特殊条款。
- 还款如何分配? 最低还款、免息期、账单日及新交易有没有变?
- 我的还款计划会更好还是更差? 重点比较总融资成本与实际还清时间,不是只看宣传数字。
已有一间银行提供可核对的实例:Alliance Bank 2026年9月10日公告表示,其 Visa Basic Credit Card 从 2026年10月1日采用单一 14% 年利率(零售交易),信用额度上限为 RM20,000 或月收入两倍(取较低);并明确说明无 Cashback/奖励计划。这是该银行产品实例,不可把所有细节套到其他银行。
没有 Cashback / Rewards,会不会吃亏?
如果本来每月都全额准时还款,且使用的卡有符合条件的回馈,那么换 BCC 未必更划算:可能放弃权益却没有利息节省。
如果已经长期背着未偿余额,利率差异可能更值得关注。但较低利率不是继续消费的理由。先控制新增债务、保护生活必需开支,再与银行谈可持续偿还安排。
Minimum Payment 与14%不是同一回事
Minimum Payment 只是当期最低支付要求,不是理想的还清计划。如果不全额缴清,仍可能产生 Finance Charge。
想知道欠 RM5,000、每月只还最低额为什么可能拖很久,可继续看 JomGuide 已发布文章:信用卡 RM5,000 未偿余额:Minimum Payment 利息计算。
FAQ
已有信用卡可以直接把欠款转过去吗?
BNM 表示符合条件的持卡人可能可以转用及转移合资格余额,但必须逐家银行确认审批、金额及费用。
14% 是所有交易都适用吗?
不能一概而论。具体零售交易、现金预借、分期及逾期费用要看产品披露。
年利率14%是每个月扣14%吗?
不是,是年率。上表为简单按月比例的示范,实际计息会受条款影响。
没有欠款也需要转换吗?
不一定。如果每月都全额缴清,当前卡种的年费、功能及实际使用情况可能更重要。
JomGuide 提醒
真正值得比较的是整笔欠款怎样还清,而不是只盯「14%」。不确定时可先联系发卡银行询问,而不必急着申请新产品。
官方及原始资料: BNM 2027预算公告 · Alliance Bank Basic Card 2026细则
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。