KWSP 政府 Top-up RM300、RM500、RM600:自雇人士、家庭主妇和 Rider 怎样拿?
自己做生意、Freelancer、Grab Rider 或家庭主妇,KWSP 2026 有哪些政府配对奖励?比较 i-Saraan、i-Suri 和 i-Saraan Plus 资格、缴款门槛和注册流程。

来源: KWSP 官方 i-Saraan、i-Suri 与 i-Saraan Plus 计划资料
自己做 Freelance、小生意、摆档,或靠接单送餐,没有公司每个月帮你缴 EPF?先查 i-Saraan,可能比只是普通自愿存 KWSP 更适合。
2026 还有 i-Suri 和 i-Saraan Plus。但千万别误会:RM300、RM500、RM600 是符合资格后的年度政府配对奖励上限,不是人人可领取的现金补贴。
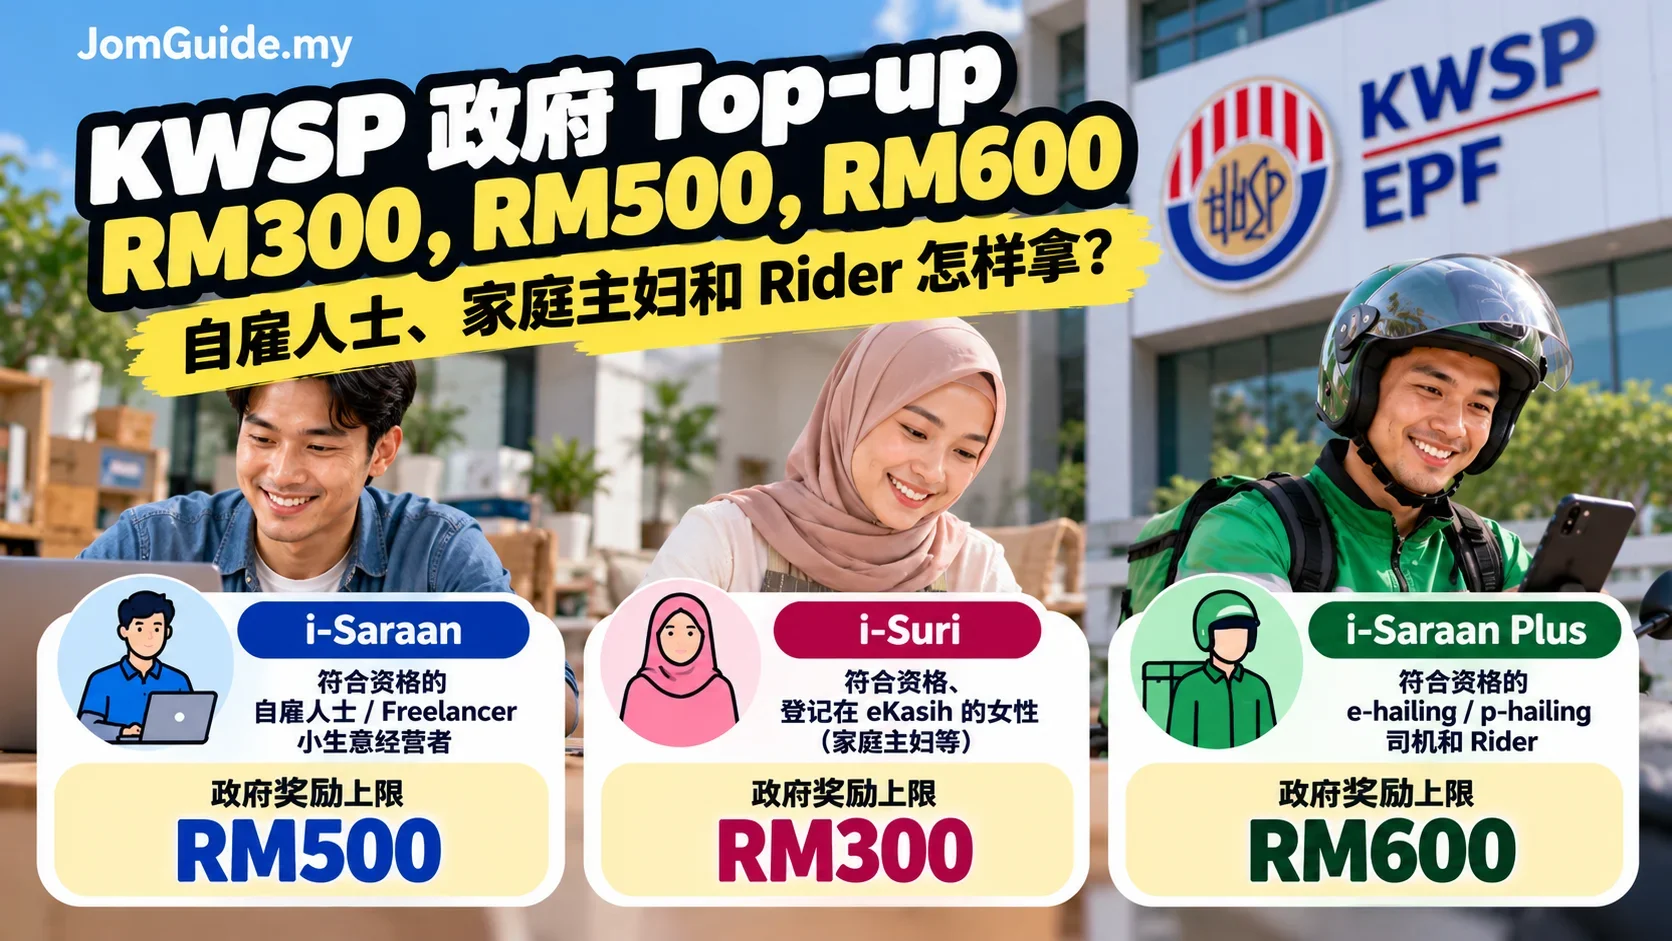
三种 KWSP Government Incentive 先比较
| 计划 | 主要对象 | 政府奖励 | 想拿足年度上限须存多少 |
|---|---|---|---|
| i-Saraan | 符合条件的自雇、Freelancer、收入不固定者 | 存款的20%,最高 RM500/年 | RM2,500/年 |
| i-Suri | 符合条件、登记在 eKasih 的女性 | 存款的50%,最高 RM300/年 | RM600/年 |
| i-Saraan Plus | 通过合资格平台缴款的 e-hailing / p-hailing Driver、Rider | 存款的20%,最高 RM600/年 | RM3,000/年 |
这些是缴入退休储蓄的金额和奖励,不是政府直接打现金给你,更不能在存了之后想退就退。还需满足各项年龄、资格及累计上限。
① 自雇人士为什么先看 i-Saraan?
自雇可以是接设计案的 Freelancer、自己接活的维修师傅、经营小档口的人,或没有固定雇主供款的其他自雇人士。但不是有 SSM 就必然符合资格。KWSP 的 i-Saraan 是给符合条件的马来西亚籍会员,通常须未满60岁,具体以官方登记和资格核对为准。
2026 的奖励算法非常直接:
- 全年合资格存 RM500 → 20% 是 RM100。
- 全年存 RM1,000 → 奖励 RM200。
- 全年存 RM2,500 → 奖励达到 RM500 上限。
- 存 RM4,000 → 这一年政府配对奖励仍封顶 RM500。
i-Saraan 的奖励还有终身 RM5,000 上限,或达到60岁为止,按先到者及计划条款计算。奖励并非你刚存 RM2,500 就立即当天进账;KWSP 依规定时间和条件发放。
如果你本来一直没固定缴 EPF,可以先从负担得起的小额定期存款开始,不必为了 RM500 奖励一次拿完应急钱。
② Grab Rider / Driver 能拿 RM600 吗?
2026 的 i-Saraan Plus 专为符合条件的 e-hailing 和 p-hailing Driver、Rider 而设。重点并不只是你有接单,而是要先注册 i-Saraan,并透过相关平台 Provider 做合资格自愿缴款;已有 i-Saraan 的人一般不用重新注册,首次合资格平台缴款会启动 Plus 参与。
之后符合计划规则的人,也可透过一般自愿缴款渠道补足全年储蓄目标。全年合资格缴 RM3,000,20% 就达到 RM600 年度奖励上限。终身奖励上限为 RM6,000,另有年龄及条款限制。
注意两个大坑:
- 不是 RM500 和 RM600 两份一起拿。 KWSP 说明一个年度只能领取 i-Saraan 或 i-Saraan Plus 其中一种奖励。
- 白天有正式工作、晚上做 Rider,不一定自动符合 Plus。 官方 FAQ 对领取雇主强制供款另有资格要求;有兼职的人尤其要先向 KWSP 确认。
③ 家庭主妇都能领 RM300 吗?
不能这样说。 i-Suri 是针对符合条件、已登记在 eKasih 全国贫困资料库的女性,并非所有 Homemaker 自动获批。KWSP 当前说明包括:马来西亚公民、KWSP 会员、未满60岁,并符合以前一年11月30日资料截点核对的 eKasih 条件。
i-Suri 的政府配对比例是50%。一年合资格存 RM600,可达到最高 RM300 的奖励;终身上限 RM3,000,另受年龄规则约束。
每个月存多少比较实际?
| 计划 | 全年达上限缴款目标 | 如果分12个月,平均每月 |
|---|---|---|
| i-Suri | RM600 | RM50 |
| i-Saraan | RM2,500 | 约 RM208.34 |
| i-Saraan Plus | RM3,000 | RM250 |
这是全年平均,不是规定你每个月都必须缴同一个金额。如果现在才10月开始存,不能以为只存三个月的 RM208.34 就能拿足 RM500。正确做法是先查今年已经缴了多少钱,再算距离年度目标差多少、入账来不来得及。
例如全年还差 RM2,500,在10–12月这三个月平均就需约 RM833.34,未必适合现金流紧张的 Freelancer。先保留交通、伙食和紧急备用金,再决定存多少。
怎么注册、怎么缴?
**自雇 i-Saraan:**到 KWSP 官方 i-Saraan 页面核对资格,通过 i-Akaun、网上登记、KWSP SST 或柜台注册;按官方渠道存款,之后确认缴款和奖励记录。
**i-Suri:**先确认 eKasih 资料符合规则,再依 i-Suri 官方流程通过 i-Akaun 的相关菜单或 KWSP 认可方式办理。
**i-Saraan Plus:**先属于 i-Saraan,再由参与的 e-hailing / p-hailing 平台提供合资格自愿供款;首次合资格平台缴款才是关键步骤。不是自己往 KWSP 随便转 RM3,000,就必然自动得到 Plus 奖励。细节可看 i-Saraan Plus 官方 FAQ。
钱进 KWSP,能马上提出来吗?
不要把 Government Top-up 理解成可直接拿去花的现金。它进入 KWSP 储蓄,并按账户及提款条款处理。KWSP 当前说明,未满55岁 i-Saraan 的政府奖励部分进入 Akaun Persaraan;自愿缴款也不是可以随意申请退回的现金。
一分钟判断你先查哪一个
自己接案、开小档口、收入不固定 → 先查 i-Saraan。
符合 eKasih 资格的女性 → 再查 i-Suri。
靠 e-hailing / p-hailing 平台接单 → 重点核实 i-Saraan Plus 的平台缴款及雇主强制供款条件。
官方核对来源:i-Saraan|i-Suri|i-Saraan Plus。
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。