PTPTN 月供还不起?Restructuring 能调低供款,但50% Tunggakan 先看清楚
PTPTN 供款压力大?这篇清楚比较 Rescheduling、Restructuring、Deferment,解释50%逾期款要求、RM2,000至RM10,000示例、myPTPTN申请步骤和拿不出钱怎么办。

来源: PTPTN 官方 Bayaran Balik、FAQ 与 APH 说明(2026年10月)
每个月 PTPTN 供款负担太重,最危险的做法是自己直接减少还款、却没有取得 PTPTN 批准的新还款安排。PTPTN 官方说明,付低于原定分期金额会形成 Tunggakan(逾期);如果暂时供不起,应先分清楚 Penjadualan Semula(重新排期)、Penstrukturan Semula(重组)、**Penangguhan(延期)**三件事。
本文依据截至2026年10月9日的 PTPTN 官方还款与 FAQ。这不是自动减债计划,更不是政府把原本贷款一笔勾销。
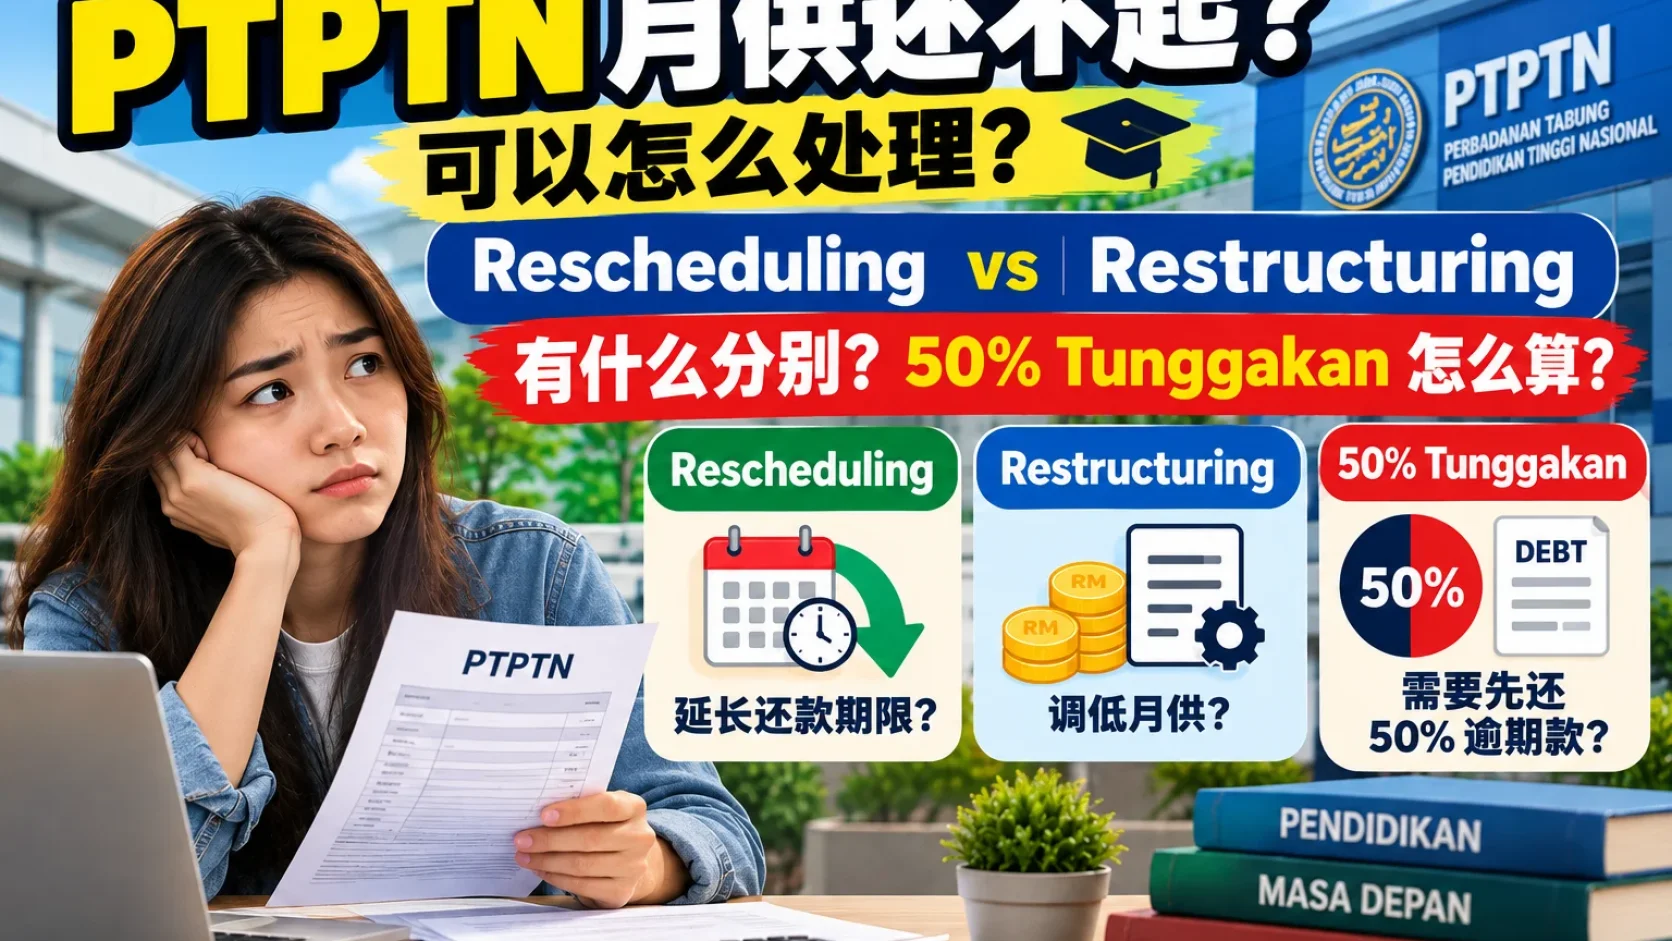
先比较:三种方式有什么不同?
| 方式 | 主要用途 | 关键区别 |
|---|---|---|
| Rescheduling / Penjadualan Semula | 在原定还款期限内,重新安排 Jadual Bayaran Balik(JBB) | 通常仍要在既定期限完成偿还;不等于任意拉长到60岁 |
| Restructuring / Penstrukturan Semula | 按还款能力重设月供,并在获准时延长还款期 | 通常先处理至少50%逾期金额及适用费用;可考虑延长至借款人60岁,仍须批准 |
| Deferment / Penangguhan | 符合条件的失业人士或全职继续升学者,申请暂缓还款 | 有独立资格、证明和期间限制;不是「觉得月供贵」就自动获准 |
如果仍有工作,但每月工资不够按原本 JBB 还款,先了解 Restructuring。如果暂时没有工作或符合全日制升学条件,可同时核对 Deferment。若只是需要在原定期限内重新排期,可问 Rescheduling 是否适合。
Restructuring 的 50% 条件究竟怎么算?
PTPTN 官方写明,自2015年7月1日起,申请 Penstrukturan Semula 时,一般须先缴付至少50% 的 Tunggakan(逾期金额),另加适用的费用,例如执行费用、未清的 Stamp Duty、Takaful、WPP 或处理费(如果有)。
这里的50%针对「逾期欠款」,不是整笔 PTPTN 原贷款余额的50%。 看下面示范:
| 假设 PTPTN Tunggakan | 50% 逾期款门槛 | 额外说明 |
|---|---|---|
| RM2,000 | RM1,000 | 若有其他应缴费用,仍需另算 |
| RM5,000 | RM2,500 | 缴足这笔也不代表自动批准 |
| RM10,000 | RM5,000 | 先让 PTPTN 核实正式欠款与费用 |
以上是简单乘法示例,不是你的 Account Statement,更不代表拿出一半后余款自动作废。贷款本金、Ujrah 及其他未清金额,仍须按批准的安排偿还。PTPTN 说明,一般须满足相关费用与欠款要求后,重组 Offer Letter 才会出具。
重组后月供能减到多少?
PTPTN 说明,重组后的最低月供估算参考为 Gross Income 的5%–8%,同时考虑可用还款年限、年龄及正式批准。
例如你月入 RM3,000,5%–8% 算术上是 RM150–RM240/月;月入 RM4,000 则是 RM200–RM320/月。这些仅帮助理解参考区间,不是保证 PTPTN 必须按这金额批你。延长年限也可能增加整体 Upah / 相关成本,不能只比较每月轻松多少。
PTPTN 的一般条款指向 Ujrah 贷款;若仍是 Conventional Loan,需要先询问办理转到 Ujrah 的规则。
我真的失业,可以不供 PTPTN 吗?
可能可以申请 Penangguhan(Deferment),但不是停止工作便自动停扣。
官方 Penangguhan 条款说明,符合条件的失业借款人可申请暂缓,还款延期在每次申请可批最长6个月,因失业的累计延期上限通常为 24个月。需要提供如 **详细 KWSP Statement 和法定声明(Akuan Sumpah)**等材料。全职继续升学则有不同文件及期限条件。
延期获准期间,PTPTN 表示不收 Ujrah,但这不代表原本的债务作废,也不保证 CCRIS 不受影响。如果申请有执行行动、法律费用或其他复杂情况,要先问 PTPTN 是否符合申请条件。
怎么用 myPTPTN 开始?
- 到 PTPTN 官方还款网站确认现行资格与程序,通过官方 myPTPTN 登录本人账户。
- 查 Outstanding Balance、Tunggakan、JBB、Ujrah/Conventional 状态;下载或记录最新 Statement。
- 先决定是需要 Rescheduling、Restructuring,还是符合条件的 Deferment;不要点击看起来近似的服务就随便提交。
- 为 Restructuring 准备收入或财务资料、现实可负担的月供建议,并先核实官方要求缴付的50% 逾期款及其他费用。
- 在 myPTPTN 内使用相关申请/咨询功能,按照正式步骤提交资料;如账户已由特定追债代理管理、涉及法律程序或入口不清楚,先联系 PTPTN 核实当前处理渠道。
- 保存申请编号、Offer Letter、付款收据;在新安排正式批准并生效前,不要自行认为旧 JBB 已取消。
第一次 Rescheduling / Restructuring 的官方处理费通常豁免;第二次 RM50、第三次 RM100、第四次 RM150、第五次及以后 RM200。其他可能费用另计;以正式报价为准。
连50%逾期款都拿不出来,怎么办?
这是许多人真正卡住的一关。假设欠 RM10,000 Tunggakan,门槛例子是 RM5,000,但你手上只有 RM800:不要因此相信网上「一定有特别通融」的说法。
实际行动顺序:
- 先联系 PTPTN 官方客服或分行谈现况:说明收入、失业状态、还款能力,要求核实逾期金额、费用,以及有无适合你的正式咨询/处理途径。
- 确认是否符合 Deferment:若是失业或继续全日制学习,条件和申请逻辑与普通 Restructuring 不同。
- 问是否可分阶段处理逾期款:这属于协商问题,不是文章能承诺的权利或固定方案。
- 不要只每月随便还 RM20、RM50 就当作新的合法月供:在 PTPTN 没批准前,账面仍可能继续形成 Tunggakan。
- 如果账户进入 Agensi Perunding Hutang(APH) 处理,务必通过 PTPTN 官方 APH 说明核实真伪、管理渠道与可能额外费用,不要随便转账到陌生个人账户。
PTPTN 要重新安排,和出国 Blacklist 一样吗?
不是。申请调整月供不等于自动解除 Immigration Restriction。已有出境限制的人,还需依 PTPTN / Immigration 各自程序处理;别在飞前一天才假设签了新 JBB 就可以过关。
同样,PTPTN First Class 毕业豁免有独立资格,不应当成重组条件。
实用的选择顺序
- 还在做工,但每月现有供款明显太高:先询问 Restructuring,核实50%逾期款。
- 想调整原 JBB、但未必需要延长期限:询问 Rescheduling。
- 刚失业或有符合条件的全职升学:检查 Deferment 条件。
不管选哪一种,都要先拿到自己的正式 Tunggakan 数字。解决月供压力需要 PTPTN 批准的新安排,不是自己随意少还。
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。