BERKAT Deepavali 2026:Indian 小生意最高 RM30,000,3% 融资谁可以申请?
BERKAT Deepavali 2026 已开放申请,给符合条件的 Malaysian Indian entrepreneur / trader 最高 RM30,000 短期 working capital,profit rate 3% p.a.、最长12个月。这里把资格、申请方式、简单成本例子和借之前要想清楚的现金流一次整理。

来源: Source: KUSKOP announcement reported by Bernama, 3 Oct 2026; TEKUN application channels
如果你是做 Deepavali-related business 的小商家,最近需要短期资金补货,这个 programme 值得先看资格。
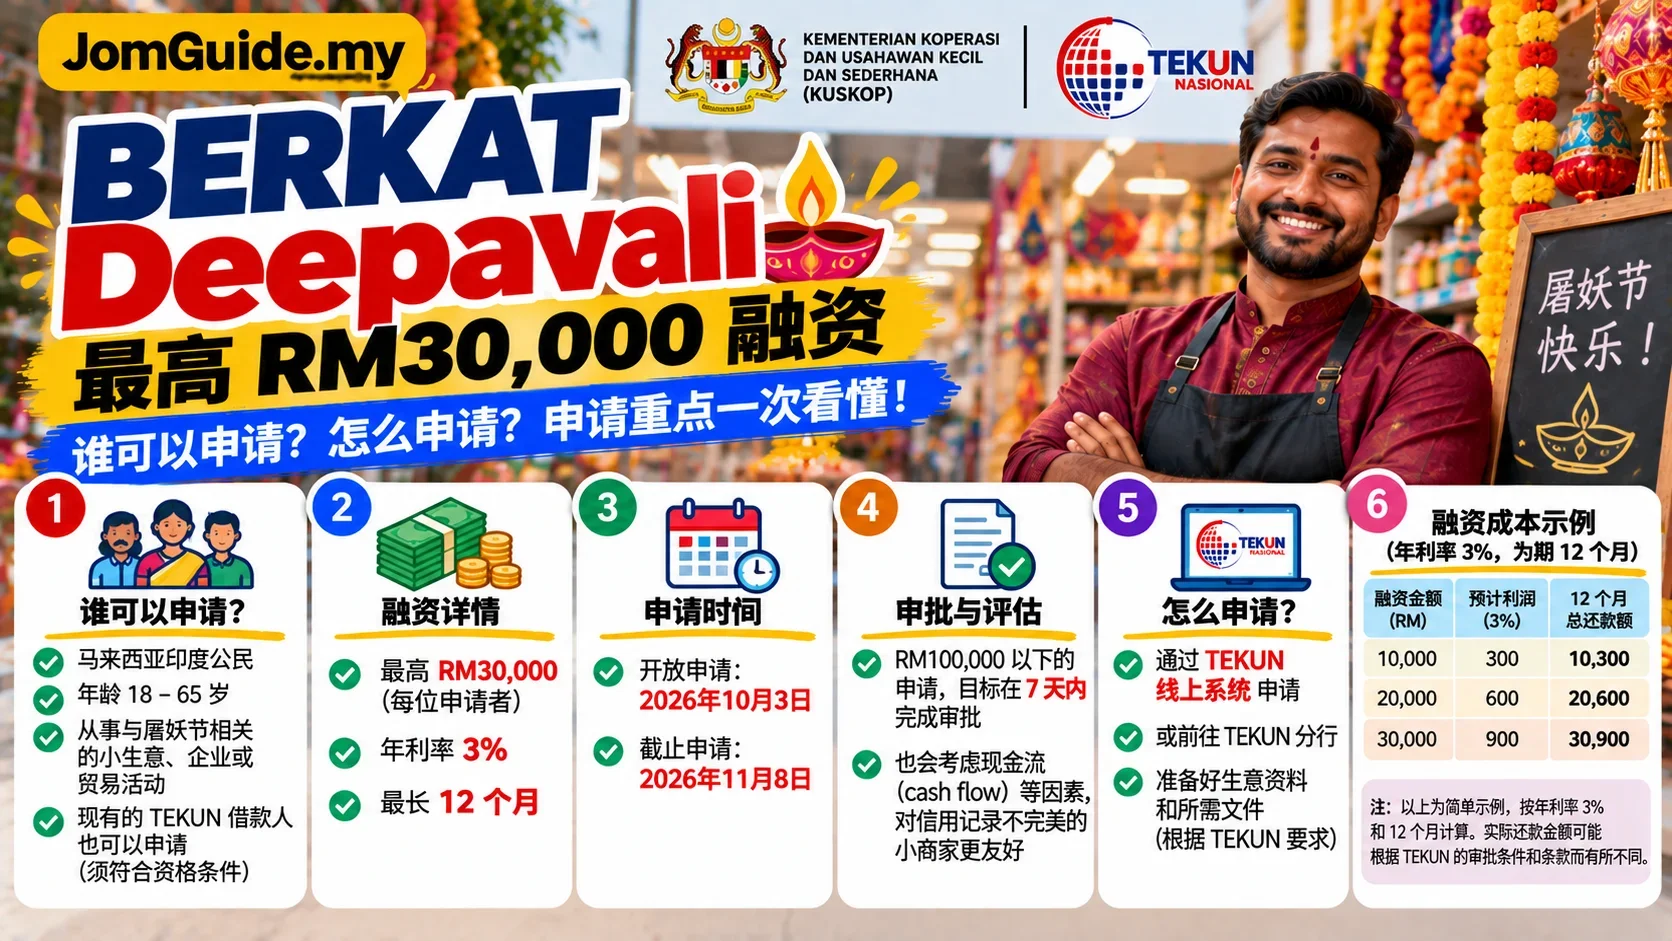
KUSKOP 在 2026 年 10 月 3 日宣布 BERKAT Deepavali,通过 TEKUN Nasional 提供:
- 最高融资:RM30,000
- Profit rate:3% per annum
- Financing tenure:最长 12 months
- Application:3 Oct – 8 Nov 2026
- 总 allocation:RM30 million
用途主要是帮助 Indian entrepreneur / trader 在 Deepavali 前增加 working capital,例如补 stock、准备 bazaar 或节庆相关生意。
不过先讲最重要的:
有融资不代表一定要借。
先看自己有没有资格,再算清楚 12 个月内能不能还。
谁可以申请 BERKAT Deepavali?
目前公布的基本条件包括:
- Malaysian citizen;
- Indian community;
- age 18–65;
- 从事 Deepavali-related business / trading;
- 可作为短期 working capital;
- existing TEKUN entrepreneur 也可以申请。
现有 TEKUN borrower 仍可申请,但 total financing received 不可以超过:
RM100,000
每个 application 仍然要经过 assessment,不是符合年龄和族群就自动 approved。
什么类型生意比较符合 programme 用途?
官方说明特别提到适合需要在 Deepavali 前增加 stock / preparation 的 small trader,例如:
- food & beverage;
- clothing;
- Deepavali-related equipment;
- festive supplies;
- bazaar trader;
- Little India trader;
- hawker / small business。
如果你的 business 跟 Deepavali 完全没有关系,最好不要因为“3% 看起来便宜”就直接假设自己适合。
可以借多少?
最高:
RM30,000
但“最高”不是说每个人都会拿 RM30k。
最终 approved amount 仍会看:
- application;
- business needs;
- cash flow;
- credit assessment;
- TEKUN / programme evaluation。
借多少最合理,应该从自己真正需要多少 working capital 开始,而不是从“最多可以拿多少”倒推。
3% p.a. 大概是多少钱?
官方公布的是:
3% per annum
为了让你有概念,可以做一个最简单的 12-month illustration。
如果把 3% 直接用在完整 principal 上做粗略 annual illustration:
| Financing | 3% 一年粗略成本 |
|---|---|
| RM10,000 | RM300 |
| RM20,000 | RM600 |
| RM30,000 | RM900 |
这只是帮助理解 3% p.a. 大约是什么量级。
实际 repayment schedule、profit calculation method、fees 或 monthly instalment,应以 TEKUN 正式 offer / agreement 为准。
不要拿这张表直接当成最终 repayment quotation。
为什么我不建议只看“3% 很低”?
因为小生意最危险的不是 rate 看起来高或低,而是:
cash flow 到期时不够还。
例如你为了 Deepavali stock 借 RM30k,但:
- stock 卖不完;
- sales 比预期低;
- supplier payment 先到;
- 还有租金、staff、utilities;
- festive season 后 sales 下滑;
那就算 financing rate 不高,repayment 仍会变成压力。
所以要先问:
这笔钱进去后,多久能变回 cash?
Credit record 不漂亮,是不是也能申请?
KUSKOP 表示,对 credit record 较弱的申请者,会考虑:
- cash flow;
- alternative credit assessment factors。
这是比较有弹性的地方。
但不要误解成:
“CTOS/CCRIS 不好也一定会批。”
官方同时明确说,每个 application 仍然 subject to proper auditing and governance。
正确理解应该是:
credit history 不是唯一判断因素,但仍然要经过正式 assessment。
申请到几时?
目前开放:
3 October 2026 – 8 November 2026
申请方式:
- TEKUN Online Application System;
- TEKUN Nasional branch office。
不要拖到 8 November 最后一天才第一次看 required information。
如果需要补资料,最后一天才 submit 会让自己没有缓冲。
Approval 真的是 7 天吗?
KUSKOP 表示,RM100,000 以下 financing application 的决定目标是:
within 7 days
相关 agencies 也被要求加快 BERKAT Deepavali processing。
但“7 days”比较适合理解成 processing target,不是:
“今天申请,第7天一定收到钱。”
因为实际时间还会受:
- application completeness;
- assessment;
- supporting information;
- approval;
- disbursement process
影响。
完整申请流程怎么走?
Step 1:先确认自己符合 programme scope
确认:
- Malaysian Indian;
- 18–65;
- business 确实跟 Deepavali-related trade / preparation 有关;
- 需要的是 working capital。
Step 2:决定真正需要多少钱
不要先写 RM30,000。
先算:
- 这次要补多少货;
- supplier 要多少 deposit;
- stall / logistics 要多少;
- 现有 cash 有多少;
- 预计 Deepavali 前能卖多少;
- Deepavali 后还有多少 stock risk。
Step 3:准备 business / identity information
实际 document list 应以 TEKUN application system 当下要求为准。
一般申请 business financing 时,建议预先整理:
- personal identification;
- business registration / permit(如适用);
- business details;
- bank / transaction information;
- cash-flow evidence;
- existing financing details。
如果 portal 要更多文件,就以官方最新 checklist 为准。
Step 4:Online 或 Branch 提交
通过 TEKUN Online Application System,或前往 TEKUN Nasional branch。
不要把 IC、bank statement 等 sensitive documents 交给不明“agent”。
Step 5:等 assessment
TEKUN / programme assessment 会看申请与 business circumstances。
如果 credit history 较弱,cash flow 和 alternative assessment 可能会被纳入考虑。
Step 6:拿到 offer 后先看清楚再接受
重点看:
- approved amount;
- actual tenure;
- repayment schedule;
- profit calculation;
- any charges;
- due date;
- late-payment / default terms。
不要因为 approval 很开心就直接按 accept。
RM10k、RM20k、RM30k 应该选哪一个?
没有一个 amount 是“最划算”。
比较正确的问题是:
哪一个 amount 是你的 business 真正用得完,而且可以在 repayment period 内安全还得起?
例如只是补 RM8k–RM10k stock,就没有必要因为 maximum 是 RM30k 而借满。
多出来的钱不是 free money,仍然是 financing obligation。
借之前做一个很简单的 Cash-Flow Check
至少写下:
Money In
- existing cash
- expected Deepavali sales
- other normal monthly sales
Money Out
- stock purchase
- rent
- staff
- supplier payments
- transport
- utilities
- existing loan commitments
- new BERKAT repayment
然后问:
如果 Deepavali sales 比预期少 30%,我还还得起吗?
如果答案是“不确定”,先降低 financing amount 或重新算 stock plan。
最后:不要盲目做选择
BERKAT Deepavali 的优势很清楚:
- rate 3% p.a.;
- max RM30k;
- short-term working capital; -有 dedicated allocation;
- approval process 目标较快。
但最适合的 applicant,不是“看到低 rate 就想借满的人”。
而是:
已经知道这笔钱要用在哪里、能创造多少 sales、以及12个月内怎样还的人。
所以顺序应该是:
先确认资格 → 算真实资金需求 → 算 cash flow → 再申请。
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。