2026之后买车,Car Loan到底改了什么?Flat Rate、Reducing Balance、Rule of 78一次搞懂
Malaysia car loan规则从2026年6月起改变,但不是所有银行马上切换。这里用RM100,000车贷例子解释Flat Rate、Reducing Balance、Rule of 78、EIR,以及现有贷款和early settlement怎么办。

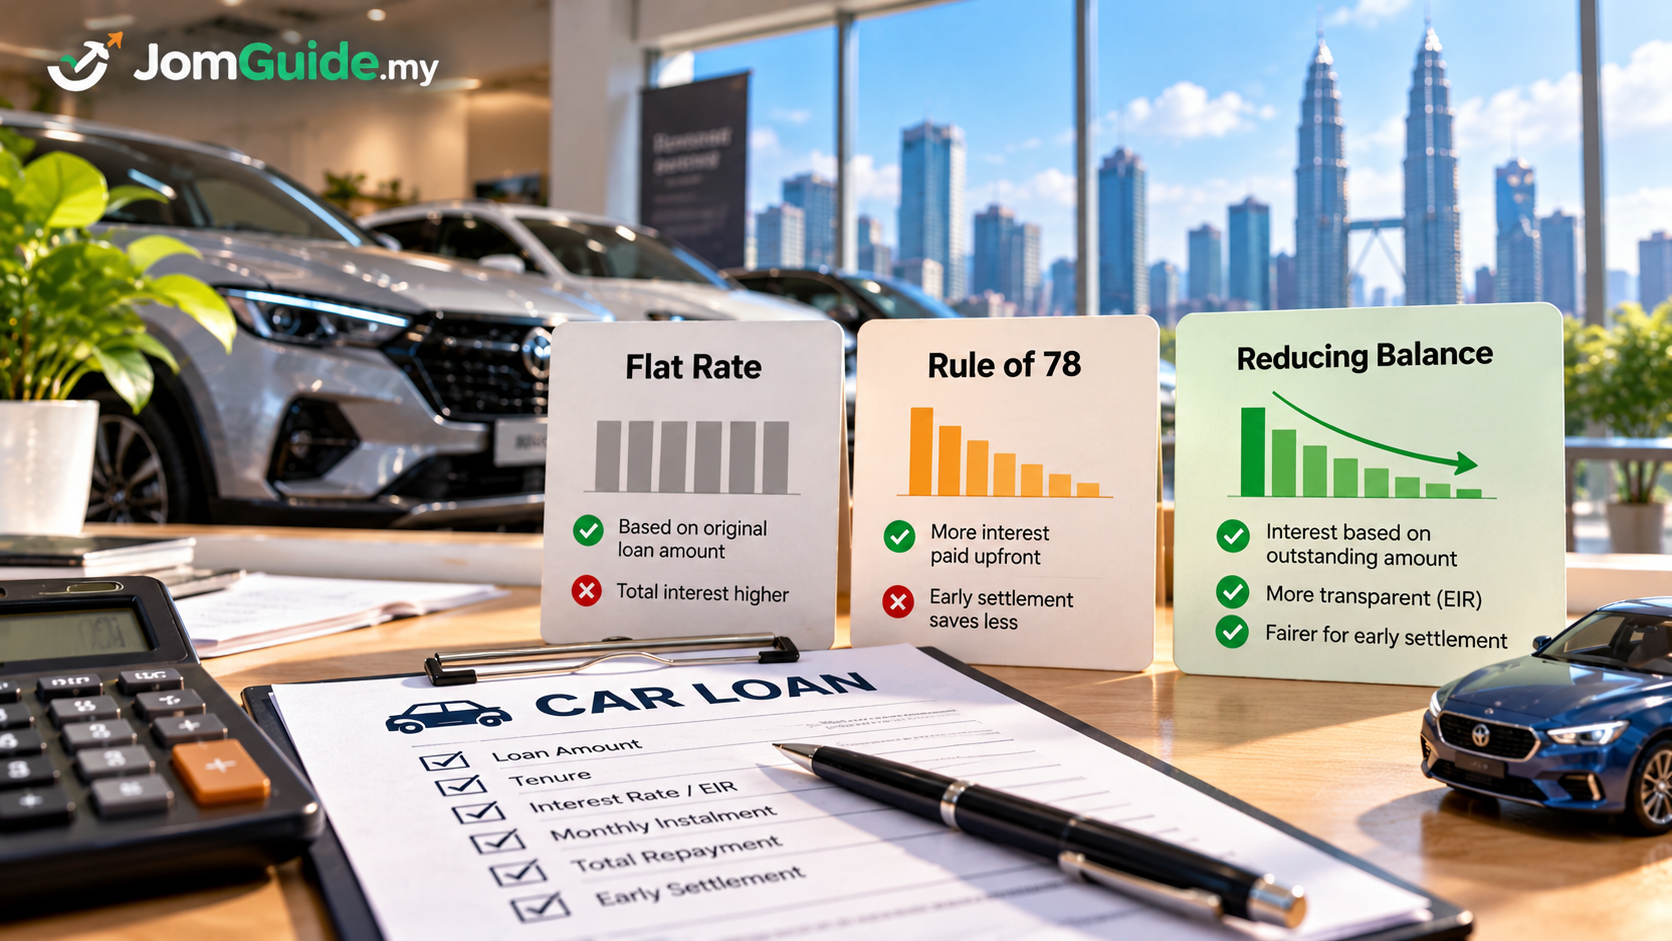
如果你2026年之后在Malaysia买车,car loan有一个很大的改变。
简单讲:
Malaysia正在淘汰传统Flat Rate和Rule of 78,Hire Purchase会转向Reducing Balance,并用Effective Interest Rate(EIR)让消费者更容易看到真正的借贷成本。
但这里有一个很重要的“但是”:
不是2026年6月1日起,全Malaysia所有car loan马上变成Reducing Balance。
新法从2026年6月1日生效,但银行有过渡期直到:
2027年3月31日。
所以在这段期间买车,你可能遇到:
已经提供Reducing Balance的银行
仍处于系统转换阶段的银行
仍提供旧Rule of 78方式的hire-purchase financing
因此现在买车,不能只问Sales Advisor:
“Interest几巴仙?”
你还要多问一句:
“这个loan是Flat Rate / Rule of 78,还是Reducing Balance?EIR是多少?”
这可能比单看“2.8%”或“3%”重要得多。
以前Malaysia Car Loan怎么算?
很多传统hire-purchase使用的是:
Flat Interest Rate。
意思是利息根据最初借的钱计算,而不是每个月剩下多少principal来重新计算。
举一个简单例子。
假设:
Loan amount:RM100,000
Flat Rate:3% p.a.
Tenure:9年
简单计算:
RM100,000 × 3% × 9
总利息:
RM27,000
总还款:
RM127,000
108个月平均:
约RM1,175.93 / month
这里的重点是:
即使你已经供了几年,Flat Rate的原始利息计算仍然是基于最初RM100,000。
这也是为什么“3% car loan”不能直接拿来和housing loan的“3%”比较。
它们的计算方式可能完全不同。
新的Reducing Balance又是什么?
Reducing Balance的逻辑不同。
利息根据:
你当时还欠多少principal
来计算。
你每个月还款之后,principal逐渐下降。
之后计算利息的基础也跟着下降。
这就是:
Reducing Balance。
所以它更接近很多消费者熟悉的housing loan计算概念。
RM100,000:Flat 3% vs Reducing Balance 3%
为了让概念容易看懂,我们做一个纯数学示例。
假设同样:
RM100,000
9年
3%
Flat Rate 3%
Total interest:
RM27,000
Total repayment:
RM127,000
Monthly:
约RM1,175.93
Reducing Balance 3% EIR
如果纯粹假设3%是Reducing Balance的annual effective-style borrowing rate,并按108个月等额还款计算:
Monthly:
约RM1,057.69
Total repayment:
约RM114,231
Total interest:
约RM14,231
看起来差很多。
但是这里必须特别强调:
这不是说新制度一定会让RM100k car loan从RM127k直接变RM114k。
为什么?
因为:
3% Flat Rate和3% Reducing Balance Rate不是同一个pricing概念。
银行转换到Reducing Balance之后,实际给你的EIR不会因为旧loan写3%就自动也是3%。
这个例子只是为了说明:
为什么以后不能看到两个“3%”就以为它们一样。
真正比较car loan时,要比较银行实际提供的:
EIR + Monthly Instalment + Total Repayment
而不是只比较headline rate。
EIR是什么?为什么以后更重要?
EIR就是:
Effective Interest Rate
也就是有效利率。
它的用途之一,就是让消费者更容易看到融资的真实成本,并在不同银行之间进行比较。
以后看到两个offer:
Bank A:某个headline rate
Bank B:另一个headline rate
不要马上选数字比较小的。
先问:
EIR是多少?
然后比较:
Loan amount
Tenure
EIR
Monthly instalment
Total repayment
这几个放在一起才有意义。
Rule of 78又是什么?
Rule of 78是传统hire-purchase里面另一个很重要的概念。
它是一种把interest/profit:
较多分配到贷款前期、较少分配到后期
的计算方法。
BNM也把它描述为一种让消费者在融资初期承担较多interest/profit的方法。
问题在什么时候最明显?
Early settlement。
如果你本来签9年loan,却在第3、第4年想一次过settle,你可能会发现自己已经供了不少钱,但early settlement带来的利息节省没有想象中那么大。
新制度其中一个重要改变,就是:
取消Rule of 78用于fixed-rate hire-purchase early settlement的方式。
为什么Reducing Balance对Early Settlement比较直观?
Reducing Balance下:
利息跟着outstanding principal走。
如果你提早把principal还掉,未来原本还没产生的利息自然不会继续按原来的方式累积。
因此消费者更容易理解:
“我现在还欠多少?”
以及:
“我现在settle,需要付多少?”
这也是新制度提高transparency的重要部分。
已经有Car Loan的人怎么办?
如果你在新制度之前已经签了传统fixed-rate hire-purchase:
你的loan不会因为2026年6月1日到了,就自动变成Reducing Balance。
原本agreement不会凭空被重写。
但是如果你想:
Early settle
就有另一个重要变化。
Malaysia banking industry已经宣布:
从2026年6月1日起,符合条件的existing fixed-rate / Rule of 78 hire-purchase customers,在early settlement时可获得:
Goodwill Discount。
目的就是让这些existing customers的early-settlement outstanding balance,更接近Reducing Balance制度下的处理方式。
谁可能拿到Goodwill Discount?
目前银行业公布的条件包括:
适用于individuals以及micro / small businesses,并且相关fixed-rate hire-purchase使用Rule of 78,而且agreement:
在2026年6月1日前签订;或
在过渡期至2027年3月31日期间签订
以及:
选择在maturity之前early settle。
申请early settlement时,account也不能:
Arrears超过90天
已进入legal action
已有repossession order
正在R&R
已进入formal debt management programme
实际discount多少:
不是全国统一一个percentage。
银行会根据你的existing agreement,包括tenure和什么时候settle等因素计算。
所以不要看到“Goodwill Discount”就理解成:
“所有旧car loan可以打10%折。”
不是。
最实际的方法是直接向银行要求:
Early Settlement Quotation + Goodwill Discount calculation。
我现在有旧Car Loan,要不要马上Early Settle?
不能只因为有Goodwill Discount就得出“马上settle一定最好”。
你需要先知道:
Outstanding balance多少?
Bank给的Goodwill Discount多少?
最终settlement amount多少?
如果不settle,剩余总repayment多少?
Early settlement之后,你手上的cash还剩多少?
Goodwill Discount让early settlement calculation更公平,不代表每个人都应该把所有cash拿去清car loan。
这是两个不同的问题。
2026年现在买车,会拿到旧Loan还是新Loan?
答案是:
两个都有可能。
因为现在仍处于:
1 June 2026 → 31 March 2027 transition period。
在这段期间,银行可以继续完成systems、processes和infrastructure转换。
部分银行已经准备好提供Reducing Balance。
部分银行则仍可能在过渡期提供Rule of 78 financing。
所以现在去showroom,不要假设Sales Advisor说的:
“Bank interest 2.8%。”
已经足够让你判断loan好不好。
买车前问Bank / SA这6题
1. 这是Flat Rate还是Reducing Balance?
先确定计算方式。
不要只拿headline percentage。
2. 有没有使用Rule of 78?
如果仍在transition period使用旧方式,要知道自己签的是什么。
3. EIR是多少?
这是以后比较不同financing offer非常重要的数字。
4. Total repayment是多少?
不要只看:
RM1,xxx/month。
要求看到整个tenure总共需要还多少钱。
5. 如果第3年或第5年Early Settle,怎么算?
如果你本来就有可能:
换车
卖车
提早还清
这一题特别重要。
6. 这是银行已经实施的新HPAA framework,还是transition-period financing?
2027年3月31日前,这一题非常值得问。
不要假设所有银行implementation timing完全一样。
新车和二手车都要注意吗?
重点不是车是new还是used,而是:
你签的hire-purchase financing采用什么计算方式。
所以买二手车也不要只看:
Car price
Downpayment
Monthly instalment
还应该看:
Financing method + EIR + Total repayment。
特别是二手车loan tenure比较长时,只看monthly instalment很容易让总成本被忽略。
“Monthly比较低”不代表Loan比较便宜
例如Sales Advisor告诉你:
Option A:RM1,200/month
Option B:RM1,050/month
很多人自然觉得:
B比较便宜。
但如果:
A = 7年
B = 9年
结果可能完全不同。
所以买车loan永远一起看:
Monthly × Tenure
然后再看:
Total repayment。
新制度加强EIR disclosure,就是为了让消费者更容易进行这种真正有意义的比较。
2027年4月之后会怎样?
目前官方transition period到:
31 March 2027。
完成transition之后,新hire-purchase framework将全面转向:
Reducing Balance + EIR
传统:
Flat Rate + Rule of 78
会退出新的hire-purchase financing framework。
因此这篇文章在2027年之后仍然有用,但届时JomGuide会更新transition-period部分,而不是另外开一篇重复URL。
JomGuide快速总结
如果你2026年之后买车,只记住这几个重点:
1 June 2026
Hire-Purchase (Amendment) Act 2026生效。
31 March 2027
银行transition period结束。
新制度方向:
Flat Rate → 淘汰
Rule of 78 → 淘汰
Reducing Balance → 新标准
EIR → 用来更透明比较真实融资成本
但是:
现在处于transition period,不代表每一家银行已经同时完成转换。
如果你已经有旧car loan:
不会自动转换成Reducing Balance。
但符合条件并选择early settlement的人,可以向银行查询:
Goodwill Discount。
如果你现在正在买车,Sales Advisor告诉你:
“Interest 2.8%,很低。”
不要停在这里。
继续问:
“2.8%是什么rate?”
“Reducing Balance还是Flat Rate?”
“EIR多少?”
“Total repayment多少?”
这四个答案,比单独一个“2.8%”更有意义。
FAQ
Malaysia Car Loan新规则什么时候生效?
Hire-Purchase (Amendment) Act 2026从2026年6月1日起生效。
为什么2026年现在还有Flat Rate Car Loan?
银行获准在2027年3月31日前进行systems和processes transition,因此过渡期间部分银行仍可能提供使用Rule of 78的hire-purchase financing。
Flat Rate和Reducing Balance最大的分别是什么?
Flat Rate通常根据original financing amount计算利息;Reducing Balance则根据remaining outstanding principal计算。
Rule of 78是什么?
它是一种把较多interest/profit分配在financing前期的计算方式,因此early settlement时的处理对消费者较不直观。
Existing Car Loan会自动变Reducing Balance吗?
不会。现有agreement不会因为新法生效自动转换。
旧Car Loan现在Early Settle有Discount吗?
符合银行业公布条件的fixed-rate / Rule of 78 hire-purchase customers,从2026年6月1日起early settlement可获得Goodwill Discount。实际金额由银行根据agreement计算。
RM100,000的3% Flat Rate和3% EIR一样吗?
不一样。两个“3%”采用不同计算基础,不能直接当成相同融资成本。比较loan时应该看EIR、monthly instalment和total repayment。
现在买车最应该问Sales Advisor什么?
至少确认financing method、是否使用Rule of 78、EIR、total repayment、early-settlement treatment,以及银行是否已经实施新HPAA framework。