PIDM RM250,000 存款保障怎么算?同银行3个户口、Joint Account、Digital Bank一次看懂
PIDM保障不是每个银行账户各RM250,000!了解每人每家会员银行上限、同银行多个账户、伊斯兰存款、Joint Account共同上限、数字银行和eWallet的区别及检查清单。

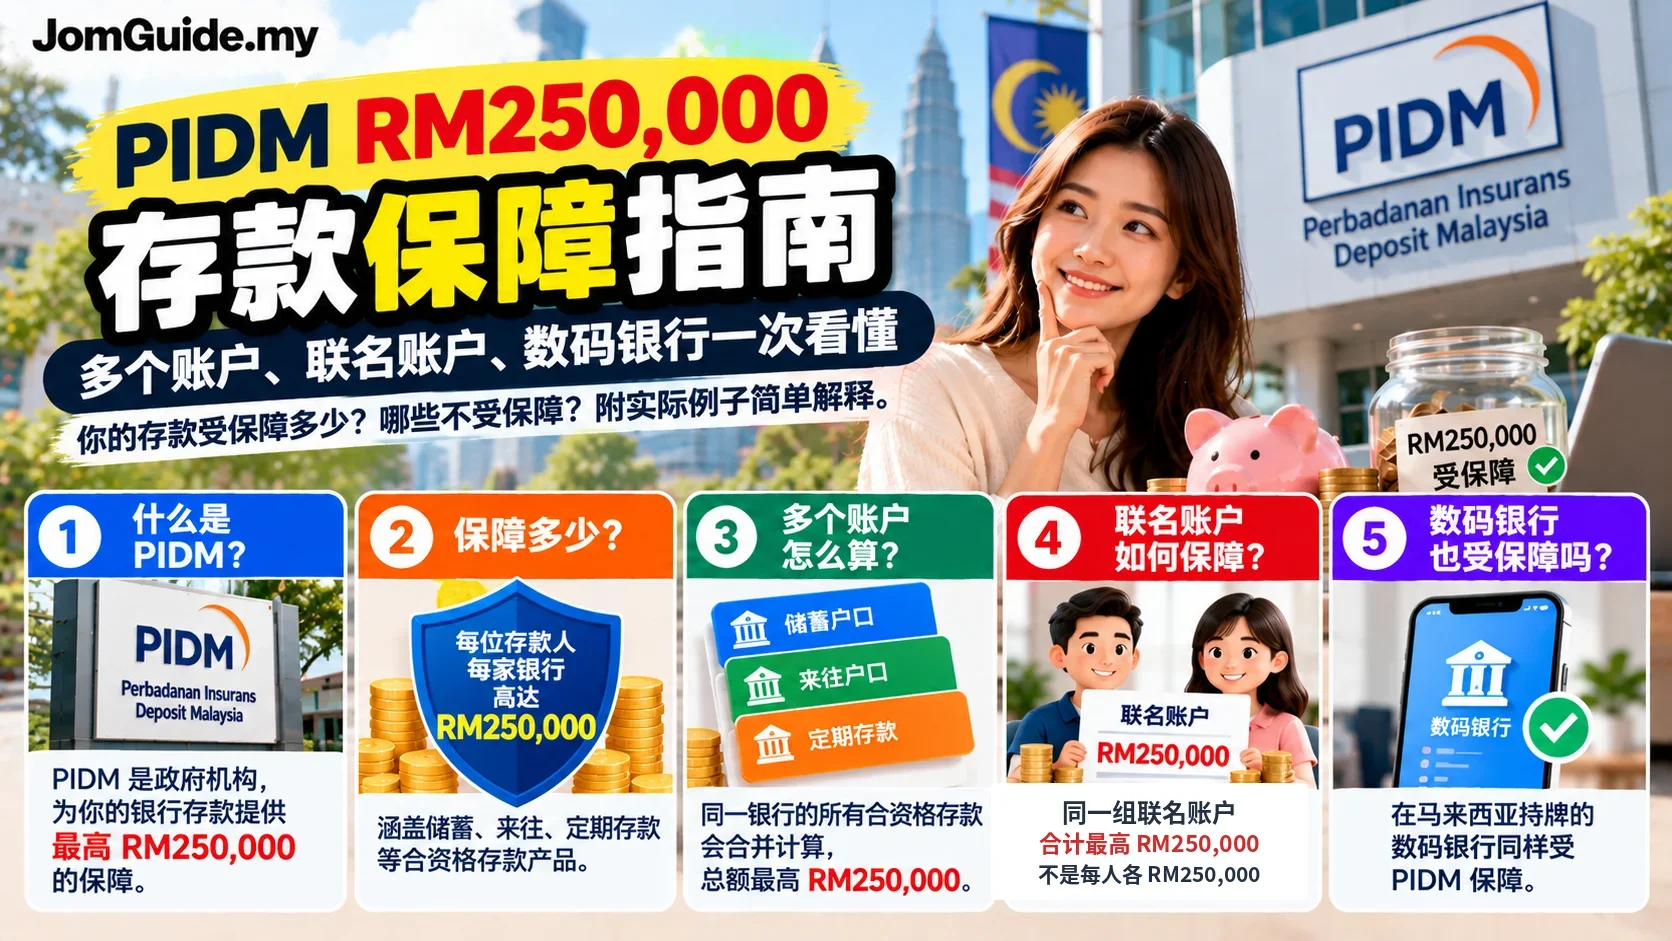
来源: PIDM Official Deposit Insurance System, FAQs and e-money/digital bank guidance (29 Oct 2026)
资料核实:2026年10月29日。 看到银行宣传「PIDM 保障至 RM250,000」,最重要的不是把它理解成「我每开一个户口就多保障RM250,000」。正确规则是:合资格存款,一般按每名存款人、每家PIDM会员银行最高RM250,000 受保障,同一家银行同一人名下的多个同类账户须合并计算;存款本金及利息/回酬都算入上限。PIDM存款保险制度;PIDM FAQ。
PIDM(Perbadanan Insurans Deposit Malaysia,马来西亚存款保险机构)保障的是会员银行倒闭时的合资格存款,不是保证投资不亏,也不是每笔银行交易的诈骗退款保障。
哪些账户受 PIDM 保障?哪些不是?
| 常见产品 | 是否属于存款保险保障范围 |
|---|---|
| 会员银行 Savings / Current Account | 通常是,前提是产品被列为合资格存款 |
| 会员银行 Fixed Deposit(定期存款) | 通常是 |
| 合资格 Islamic Deposit Account | 是,按伊斯兰存款保障规则 |
| 合资格外币存款(Foreign Currency Deposit) | 可受保障,以规定汇率折算并合并计算相关类别 |
| Unit Trust、股票、基金等投资产品 | 不属于PIDM存款保险 |
| 黄金/白银投资账户、加密资产 | 不属于PIDM存款保险 |
| 投资性质账户或不符合资格的金融产品 | 不自动受保 |
| 非银行 eWallet 余额 | 不等于个人直接受PIDM存款保险,可能另有信托存款保护机制 |
即使产品由同一家银行销售,也必须辨认它是 deposit 还是 investment;「银行有PIDM会员标志」不代表它销售的一切产品都受保。银行必须提供合资格产品的相关说明。PIDM FAQ;PIDM与eWallet解释。
RM250,000 怎样算?同一家银行的3个账户例子
假设你在同一家PIDM会员银行A,持有以下个人名下、同属合资格传统存款类别的账户:
| 银行A账户 | 假设余额 |
|---|---|
| Savings | RM100,000 |
| Current | RM100,000 |
| Fixed Deposit | RM80,000 |
| 合计 | RM280,000 |
这些款项按该类别合计后,PIDM保障上限为RM250,000,并不是因为开了3个账户就变成RM750,000。超出的RM30,000不是PIDM保证赔付;若真的遇上银行倒闭,未受保的余额须按相关清算/债权程序处理。以上余额为数学例子,不是开户或存款分配建议。PIDM官网相同逻辑例子。
不同银行、不同分行怎么算?
不同PIDM会员银行一般分别计算每名存款人的RM250,000上限;而同一家会员银行的不同分行不能当作不同银行重新计额。注意银行品牌与法人会员资格不一定能只从名称判断;以官方会员银行名单为准。
Islamic与Conventional可以分开算吗?
PIDM表示,合资格Islamic deposits和Conventional deposits可获分别最高RM250,000的保障。但必须先核实存款确实是各类别的合资格存款,不要把普通投资账户只因名称有“Islamic”就当作额外保障。外币存款也不能单凭币种不同就另获RM250,000上限。PIDM规则与FAQ。
Joint Account 联名户口:每个人各有RM250,000吗?
不是。 这点最容易被社交媒体说错:PIDM的单一联合账户组合,保障上限原则上是合计RM250,000,不是每个联名持有人各RM250,000。
例如:假设A与你的配偶在同一家会员银行有两张同一组联名持有人名下的合资格联名账户,各RM50,000,合计RM100,000。它们合并后可按联名账户类别享有RM100,000合资格保障,并与A个人名下适用的存款账户分别看待。
如果是不同的联名持有人组合,例如「A+B」与「A+B+C」,PIDM可能按正式记录提供分开的保障类别。但这不是随意改个账户名称就能增加保障;必须符合银行记录完整列明联名人姓名、地址、身份证或护照资料等规定。PIDM Joint Account 例子。
Digital Bank与eWallet有什么分别?
持牌数字银行(Digital Bank)如果属于PIDM会员银行,其合资格存款也按存款保险制度受保障;是否线上开户不改变基本保障原则。
非银行eWallet发行商不是持牌银行,其钱包中的电子货币并非直接受PIDM存款保险保障的个人银行存款。在符合相关规定、客户资金由会员银行的合资格信托账户保管等情况下,可能存在底层信托存款保护,但不能把「eWallet RM250,000受保」作为无条件统一声明。PIDM:Digital Bank 与 eWallet 区别。
怎样检查自己的存款是否受保障?5步清单
- 查银行身份: 在PIDM官方会员银行名单核对开户主体,而不是只看广告Logo。
- 查产品类型: 向银行索取正式产品披露(Product Disclosure Sheet)或合资格存款登记资讯,确认它是受保deposit还是investment。
- 查账户归类: 分清个人、联名、公司/商号、Conventional及Islamic等不同规则。
- 查同一会员银行的合计: 把同类别合资格存款本金及利息/回酬算入,而不是单独看一张FD。
- 记录与更新资料: 确保银行持有准确的账户所有人和联名资料;PIDM如需处理会员银行倒闭,会依银行正式记录作处理,一般不需要提前填写网上“领取PIDM保障金”表格。
常见问题 FAQ
RM250k是每个账户还是每家银行? 一般为每名存款人、每家会员银行,符合规则的同类账户需合并。
联名RM500,000,两个人是不是都各受保RM250k? 不能这样算。 单一联名账户组合的保障上限是合计RM250,000,需看实际持有人组合及记录。
Maybank/其他银行有PIDM就代表其投资产品也保障吗? 不能。产品资格比宣传标志更关键。
需要另外申请PIDM保障吗? 不需要,符合条件的存款自动、免费受保。
定存的利息算入RM250k吗? 算,本金和利息/回酬都纳入上限。
来源: PIDM Deposit Insurance System、PIDM Deposit Insurance FAQs、PIDM about e-money & digital banks;截至2026年10月29日核实。本文是一般制度说明,不是个别银行产品建议。
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。