KWSP i-Emas 是什么?55岁、60岁每月提款 RM100 起,和一次过拿完有什么分别?
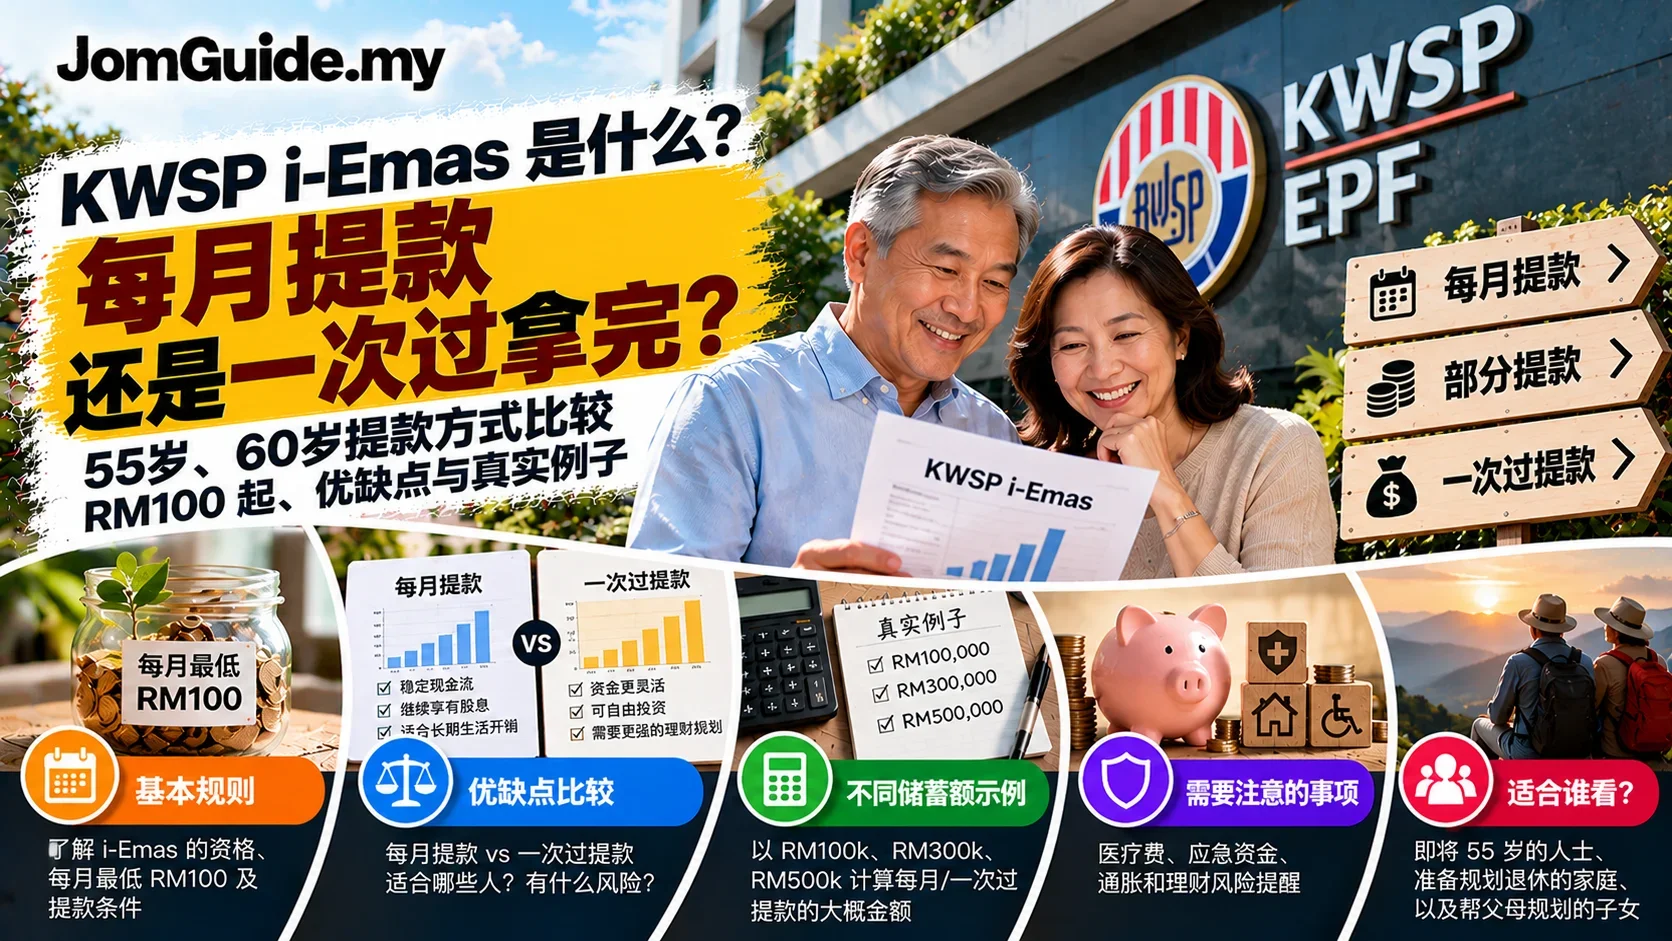
55岁退休金一定要一次过领完吗?KWSP i-Emas 每月提款最低 RM100,可搭配部分提款。比较55/60岁资格、RM100k/300k/500k 假设及医疗备用金。

来源: 资料:KWSP 官方55/60岁提款指南;2026年4月17日 i-Emas 公告及5月11日 EPF 新闻。
KWSP 55岁到退休阶段,不代表一定要把 EPF 全部一次过拿出来。 符合条件的会员可按实际需要考虑每月提款、部分提款、一次过提款,或每月与部分提款的组合。选哪一种,应该先看家用、医疗备用金,以及退休后还有没有其他收入。
先纠正一个常见误会:i-Emas 不是新派钱计划,也不是新开的高息户口。 KWSP 在2026年4月把原有的55/60岁按月提款方式正式命名为 i-Emas。KWSP 官方说明。
本文资料核对:2026年10月19日。个人申请资格和金额以 KWSP 最新系统与规则为准。
i-Emas、Akaun Emas 有什么分别?
这两个名字很像,但本质不同:
- i-Emas: KWSP 的按月提款安排,让符合资格的会员从退休储蓄中定期领取款项。
- Akaun Emas: 55岁之后继续工作所缴纳的 EPF 储蓄账户,一般要到60岁才可提取。
- Akaun 55: 到55岁时,原本 Akaun Persaraan、Sejahtera、Fleksibel 的余额汇集到这个账户,会员可按规定申请提款。
根据 KWSP 官方55/60岁提款指南,55至59岁可从符合条件的 Akaun 55 提款;60岁起则适用60岁阶段的提款选项。继续工作而进入 Akaun Emas 的款项,不是55岁就自动可以全部拿出来。
i-Emas 最少每月可以拿多少?
| 项目 | 官方列明的安排 |
|---|---|
| 月付最低额 | RM100/月(官方也列出 RM1,200/年的对应条件) |
| 最低期间 | 至少12个月 |
| 最高年龄范围 | 列示至100岁,还要符合资格和账户余额 |
| 一般到账日 | 每月25日;若遇周末或公假,则下一个工作日 |
| 其他选择 | 全额、部分、月付及月付+部分提款 |
要注意:RM100 是最低提款门槛,不是说 RM100 够一个人生活。 它也不代表 KWSP 保证无论剩余储蓄多少都一直发到100岁。
每月拿、部分拿、一次过拿,哪个比较适合?
| 方式 | 可能适合的情况 | 要小心的地方 |
|---|---|---|
| i-Emas 每月拿 | 希望家用有规律的现金流 | 提款必须配合剩余储蓄,不能只看今天 |
| 部分提款 | 有医疗、家庭或必要的大笔开销 | 拿得越多,留在 KWSP 的资金越少 |
| 一次过全拿 | 希望自己完全掌控资金 | 必须自行管钱、防诈骗、处理使用及投资风险 |
| 每月 + 部分提款 | 既要日常现金流,也要应付大笔费用 | 每笔提款都会改变未来可用资金 |
这篇我们采用的判断方式是:灵活性比规定每个人都用同一种提款方式更重要。 有些退休人士有 pension 或其他收入;有些人则要负担医疗费用或家人开销。不能一口咬定「全部拿」或「只能按月拿」一定比较好。
RM100k、RM300k、RM500k:简单计算示例
假设每个月固定拿 RM2,000:
| 假设储蓄额 | RM2,000/月可持续多少个月 | 换算 |
|---|---|---|
| RM100,000 | 50个月 | 约4年2个月 |
| RM300,000 | 150个月 | 约12年6个月 |
| RM500,000 | 250个月 | 约20年10个月 |
非常重要:这只是「本金 ÷ 月支出」的算术例子,不是 KWSP 官方可批准的 i-Emas 付款计划,也不是退休储蓄寿命预测。 这里完全没有加入未来股息、通胀、医疗突发支出、新存款或调整提款额的影响。
这个比较真正要说明的是:退休金看起来很多,不代表可以不管每个月用了多少。
如果每月花费不同,结果会完全改变。也不应该拿表格的年数当保证。
退休前先计算四件事
1. 每个月必要开销。 饭钱、水电、住屋、交通、药物和长期医护费用,跟旅行娱乐预算分开。
2. 其他收入。 例如退休金、持续工作的收入、租金或家庭支持(若确实可靠)。
3. 医疗和紧急备用金。 如果突然需要较大的费用,资金在哪里?能不能及时使用?不要为了每月有固定提款,就把紧急情况忽略掉。
4. 提款后的剩余 EPF 余额。 先试算拿 RM20k、RM50k 或其他所需金额后,还剩多少;再比较月付模式。
帮父母规划,应该怎样谈?
你选择「55岁人士和帮父母规划的子女都要兼顾」,所以这里用一个简单做法:由父母本人决定,子女帮忙列出每月家用、医疗需要、应急资金和其他收入。不要擅自操作父母 i-Akaun,更不要因为某个亲友「一次过拿了去投资」就照跟。
留在 KWSP 的钱还会有 Dividend 吗?
根据 KWSP 官方资料,保留在适用 EPF 账户内的储蓄仍可享有该年度宣布的股息;但未来股息率并没有保证。如果全部取出,之后投资或存入哪里,就承担那项选择本身的风险和条件。
避免把「每年一定赚某个百分比」当作退休预算的前提。先用零回报的简单例子理解基本现金流,再讨论不同情况。
如何查询和申请?
- 使用 KWSP i-Akaun 会员入口 或官方 App,查看当前 Akaun 55/Akaun Emas 余额。
- 到 KWSP 55/60岁提款官方页面,核对需要的身份证明、银行资料、适用提款类别和渠道。
- 根据你的资格,在官方平台或 KWSP 柜台了解 i-Emas、部分提款、全额提款和组合提款。
- 如果账户验证不通过或不确定流程,直接问 KWSP,不要付钱给自称可以「加快提款」的第三方。
常见问题
55岁刚到就必须提款吗?
不是。 KWSP 列有不同提款选择;是否提款以及金额要看个人安排,先确认适用的账户和规则。
i-Emas 是政府每个月额外给 RM100 吗?
不是! RM100 是月付提款的最低额,提款来自会员自己的适用 EPF 储蓄。
可以每月拿,同时另外拿一笔吗?
KWSP 官方列出月付加部分提款的组合类别;实际安排仍需查看资格、账户余额及条款。
一次过拿完是不是一定比较差?
不能这样说。重点是:谁来管理这笔钱、需要多少现金、未来支出是否可控、还有多少备用金。这也是为什么我们强调灵活而不是规定每个人用同一个方法。
JomGuide 的看法
退休储蓄不是只追求一口气拿到最大的数字,而是让生活有选择权。先算生活费、保留适当备用金,再决定每月拿多少或是否需要额外提款。 不要把 i-Emas 误当政府派钱,也不要因为年龄到了就觉得非拿光不可。
官方资料:KWSP 55/60岁提款指南 · i-Emas 命名公告。
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。