Malaysia BNPL 消费 RM5.4 Billion:SPayLater、Atome 分期付款,迟还会怎样?
30岁及以下马来西亚消费者半年 BNPL 交易达 RM5.4 billion,但这不是未偿债务。比较 SPayLater、Atome 的费用与逾期条款,并计算 RM1,000 分期及多平台还款压力。

来源: Finance Ministry via Bernama (13 Oct 2026); Consumer Credit Commission (SKP)
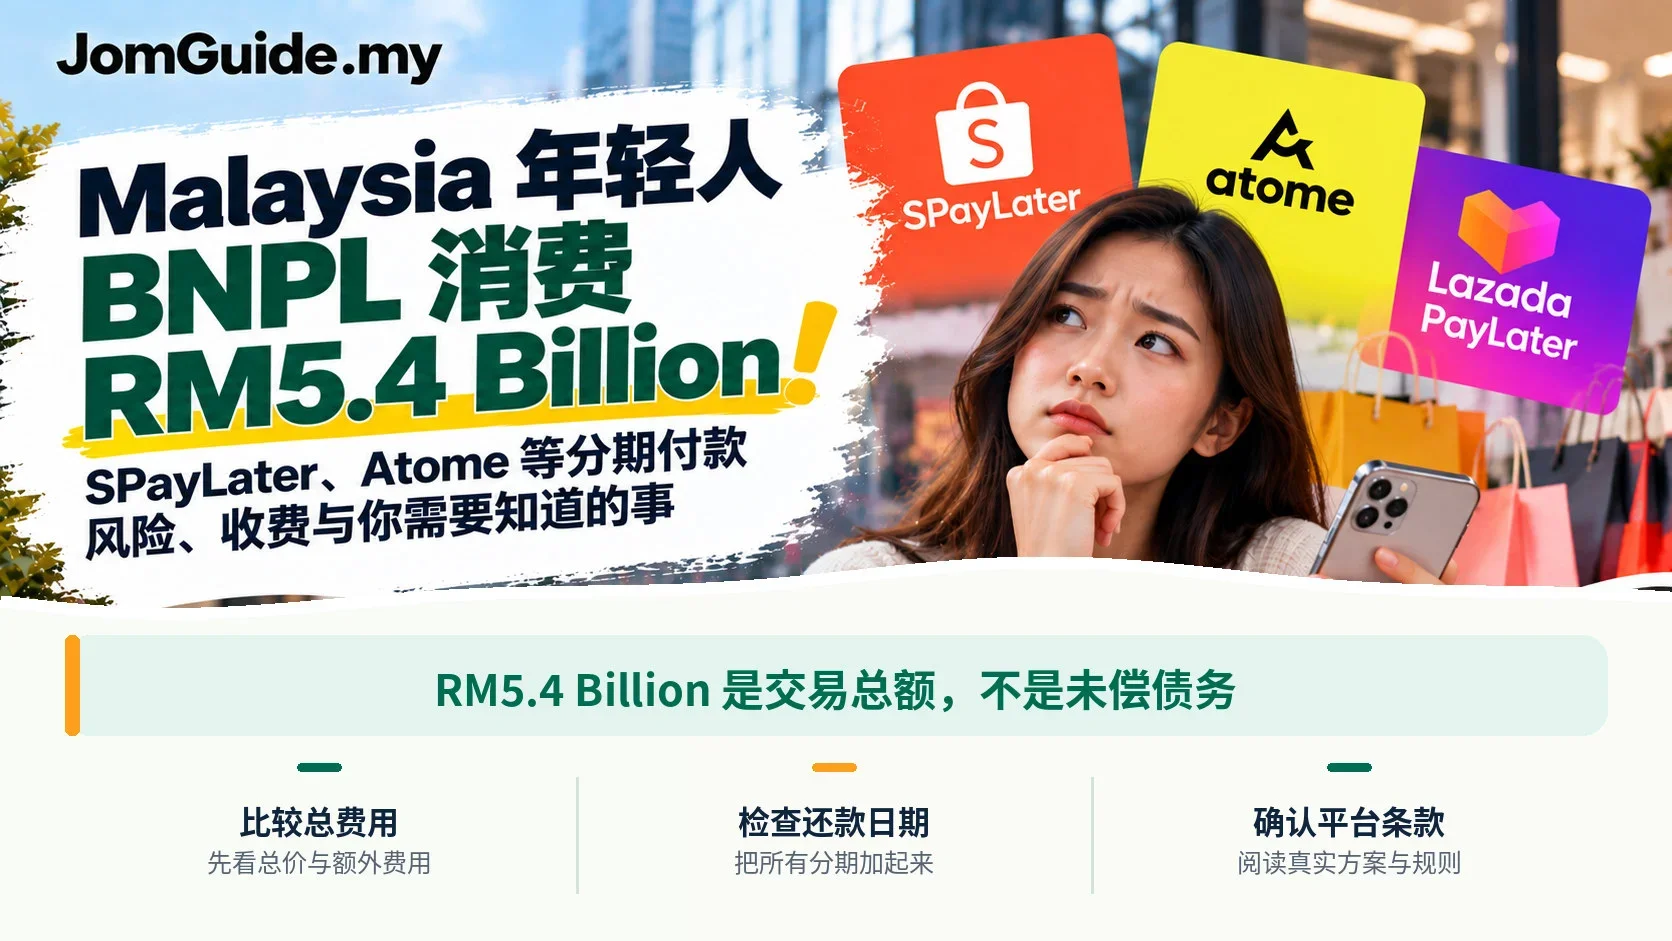
更新:2026年10月15日。 马来西亚财政部在国会书面答复中披露:2026年上半年,30岁及以下消费者使用 Buy Now, Pay Later(BNPL)完成 6,590 万笔交易,总额 RM5.4 billion。这听起来很吓人,但先分清:RM5.4 billion 是半年交易总值,并非大家还没还清的债务。
截至2026年6月30日,同年龄群的未偿 BNPL 融资余额是 RM2.4 billion,其中 RM96.8 million 属于 non-performing financing(不良/未履约融资),约占未偿余额 4%。这是全国群体统计,不能据此断定每位年轻人都有欠款,或所有 BNPL 用户都出现逾期。资料:Bernama 转述财政部国会答复。
BNPL、SPayLater、Atome 到底是什么?
BNPL 简单来说是:先取得商品或服务,再按照平台和所选方案在未来一次或分多次付款。平台可使用不同的账单周期、付款方式、手续费及逾期条款。因此 SPayLater、Atome 等服务不能只凭“PayLater”名称就认定收费一样。
BNPL 不等于完全没有借贷责任。就算每月只要几十令吉,未来几个月仍然必须留出钱按期支付。分期是否有利息、手续费、行政费、提前还清规则或逾期费用,应以你当时选择的具体方案和正式收费表为准。
RM5.4 billion 的数字怎样正确理解?
| 财政部数据 | 2026 上半年/截至6月30日 |
|---|---|
| 30岁及以下 BNPL 交易笔数 | 65.9 million |
| 30岁及以下交易总值 | RM5.4 billion |
| 全国各年龄交易总值 | RM14.7 billion |
| 年轻消费者未偿融资余额 | RM2.4 billion |
| 其中 non-performing financing | RM96.8 million(约4%) |
交易额、未偿余额、不良融资,是三个不同概念。 买了东西并已按期还清,也会计入交易额;未偿余额才反映某一时点尚需偿还的部分;不良融资的统计定义也不能简单套到每个用户身上。
RM1,000 分期看起来不多,为什么可能压力大?
纯示范:假设一笔 RM1,000 的购买在一个没有额外费用的四期方案中,每期 RM250。你手上同时还有其他 BNPL 计划,分别每月要还 RM120 和 RM90:
| 每月需付项目 | 金额 |
|---|---|
| 新买 RM1,000 商品(四期示意) | RM250 |
| 原有分期 A | RM120 |
| 原有分期 B | RM90 |
| 当月必须预留 | RM460 |
这 RM460 不包括电话费、交通、租金或其他日常开销。四期只是教学例子,不是在声称 SPayLater 或 Atome 的所有产品都是四期免息。实际方案可能更贵,也可能采用其他还款频率。
我认为最容易被忽略的,不是单件商品的价格,而是每个“每月只要 RMxx”加起来到底多少。
SPayLater 与 Atome 应该怎样比较?
比较具体方案,别只问“几期”:
| 检查项目 | 你应该核对的问题 |
|---|---|
| 商品现金价与分期总价 | 两者一样吗?总共多付多少? |
| 付款日期 | 每期哪天到期?能否与工资日匹配? |
| 手续费/融资费用 | 结账页是否明示?一次性还是每期? |
| 逾期后果 | 有什么费用、账户限制或催收处理? |
| 退款与退货 | 订单退货后,未付分期怎样处理? |
| 提前清还 | 可否提前还,费用或规则是否改变? |
| 投诉方式 | 平台正式客服、账单争议渠道在哪里? |
**截至本文更新,未逐项验证两家所有在售方案的最新收费,因此不编造一个“SPayLater 一定比 Atome 便宜”的排行榜。**订阅协议前请以平台实时披露为准。
2026 Consumer Credit Act 有没有开始保护 BNPL 用户?
有,而且要讲清时间线:
- Consumer Credit Act 2025(Act 873) 已于 2026年3月1日开始实施(部分条文例外)。
- 负责监管的 Consumer Credit Commission(SKP) 已设立。
- BNPL 等相关业者的牌照/注册要求从2026年6月1日起执行,并有行业申请过渡期。
这表示监管框架在加强,不代表政府替消费者还清 BNPL,也不代表所有平台、所有条款已经被逐笔认可。官方 SKP 公告。
SKP 对 BNPL 的消费者提醒特别强调:看清付款日期、逾期费用及多平台累计承诺。此外,针对信贷消费者,SKP FAQ 指出应先向服务提供方投诉;若没有回应或处理结果不满意,可再按官方渠道向 SKP 求助。SKP 指南 · SKP FAQ。
已经使用多个 PayLater,下一步怎么办?
- 打开各平台账单,用表格记下未付总额、每期金额、到期日。
- 把未来一个月的所有分期加总,而不是只看某个平台显示的“每月最低”。
- 先预留生活必需开销,避免为了偿还旧分期不断新增不必要分期。
- 有可能不能按期支付时,尽快查看正式条款并联系平台询问可行处理方式;不要轻信声称能“洗掉 BNPL 记录”的第三方。
- 对未经授权的交易或账单错误,立即向平台提出争议并保存证据;如涉及账户异常,也应保护账户安全。
这不是要求所有人立刻清掉所有分期,而是先把真实的每月承诺看清楚。有需要时可寻求合资格的财务咨询服务。
FAQ
BNPL 就是没有利息的免费钱?
**不是。**某些方案可能无额外费用,但是否收费、逾期后果与退款处理必须看具体服务条款。
多个平台同时使用 BNPL 会怎样?
最大的实际问题是还款日期和累计金额。即使每单看起来不多,同时到期仍可能造成资金压力。
BNPL 一定会上 CCRIS 或 CTOS 吗?
不应一概而论。不同提供方、报告机制及实际监管安排不同;无法从“BNPL”三个字自动断定每笔都会或都不会出现在某一报告内。
平台不回复投诉怎么办?
先保存正式投诉记录,并按 SKP 的投诉说明 查询是否属于其管辖及升级渠道。
结论
“买得起这一期”与“负担得起整个付款计划”是两回事。 使用任何 BNPL 前,先问自己:若未来几笔分期同一天到期,我是否仍能应付必要生活支出?把这道问题想清楚,比只盯着免息宣传更重要。
来源:Bernama/MOF 统计 · SKP Consumer Credit Act 公告 · SKP BNPL 使用指南 · SKP FAQ · JomGuide CCRIS 与 CTOS 指南
这期速递对你有用?转给需要的人。
大马政策与热点,每周 2–3 条,每条一句「所以呢」。